

Chaque lundi, notre équipe de Gestion analyse et commente les marchés financiers. Quelle est la situation sur la semaine passée ? Quelles actualités faut-il retenir ?
Source : @Bloombeg LP
- Le mot de la semaine : Paradoxes !
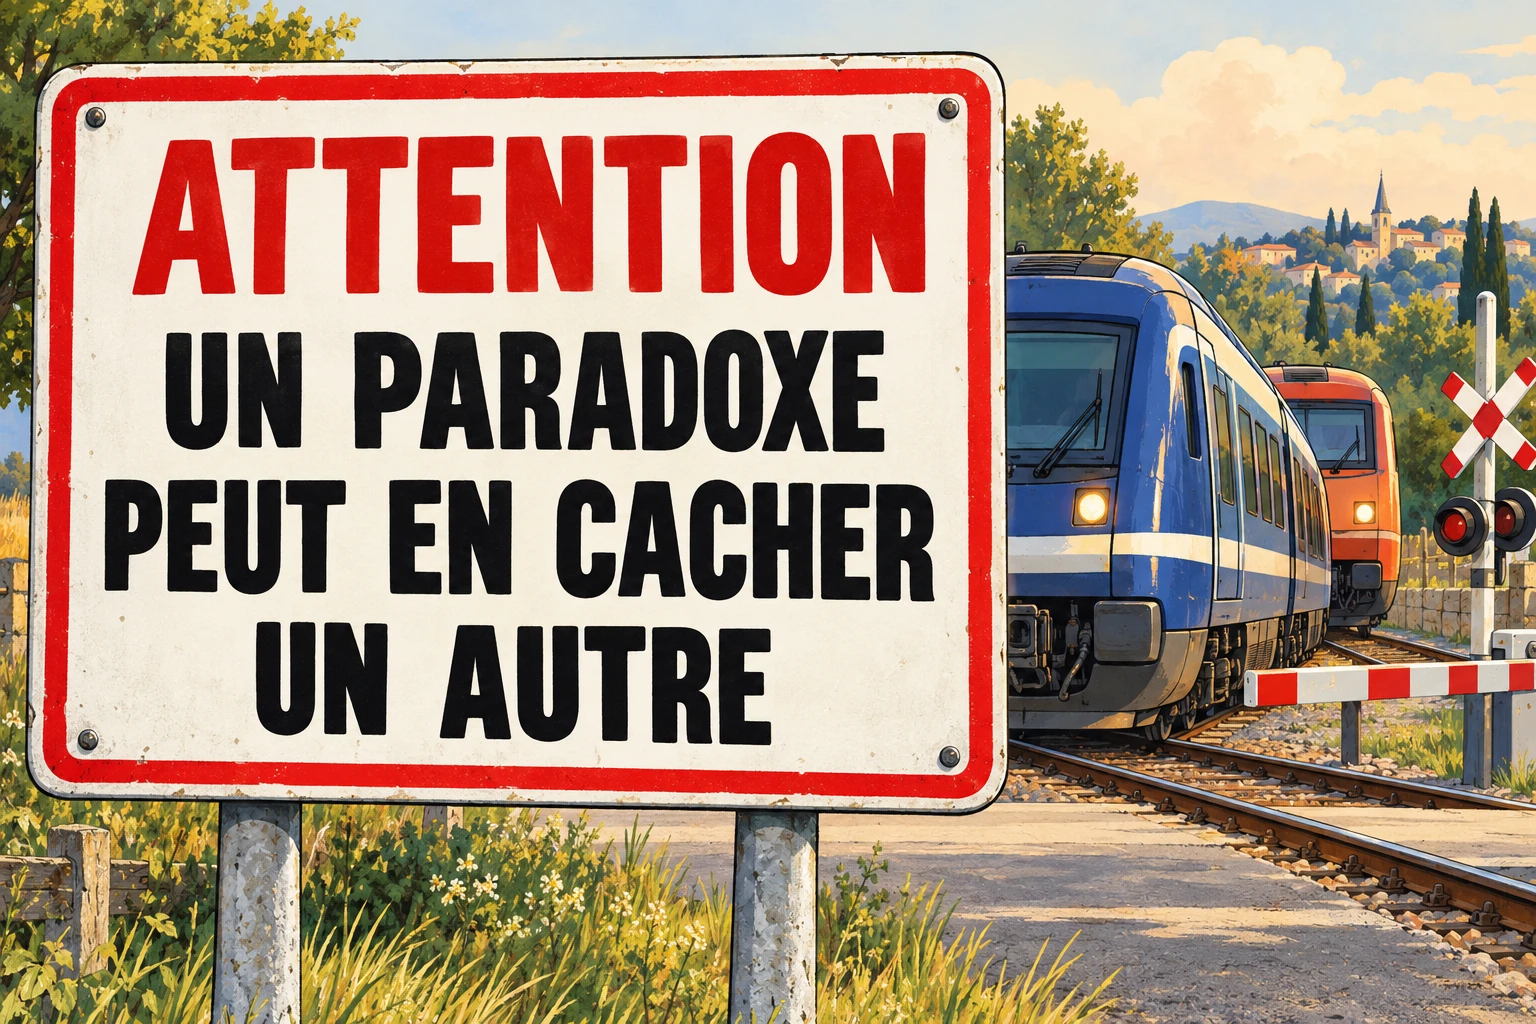
Aux passages à niveau, un panneau prévient : « Un train peut en cacher un autre ». Sur les marchés, c’est parfois la même chose avec deux paradoxes cette semaine.
Premier paradoxe : malgré des résultats solides, les valeurs technologiques ont décroché sur la semaine
TSMC publie un bénéfice en hausse de 68,7 % sur un an, son sixième trimestre record d’affilée, et relève ses perspectives. ASML affiche des ventes record de 11,7 Md€ et relève son objectif annuel.
Pourtant, le Nasdaq a perdu 4,5 % sur la semaine, sa pire semaine depuis juin. L’indice des semi-conducteurs a baissé huit séances de suite, une série inédite depuis 2008.
L’accélérateur : CoreWeave
Ce ne sont ni TSMC ni ASML qui ont fait dérailler le convoi, mais un nom moins connu du grand public : CoreWeave. Ce loueur de puissance de calcul pour l’IA, soutenu par Nvidia, achète des puces et construit des data centers à crédit. Sa dette atteint environ 50 milliards de dollars, alors qu’il reste déficitaire.
Mercredi, jour de la publication de l’inflation, l’action a chuté de 15,5 %. Jeudi, le rendement de l’une de ses obligations a brièvement dépassé 16 %, et le coût de l’assurance contre son défaut a atteint des records. Sur la semaine, le titre a perdu plus d’un cinquième de sa valeur.
Le message est clair : l’IA ne vit pas seulement d’innovation, mais aussi de financement. Quand le crédit renchérit, toute la chaîne est réévaluée, des loueurs de calcul aux fabricants de puces. Le marché ne doute pas de la demande. Il s’interroge sur son coût, et sur qui le paiera.
Second paradoxe : alors que l’inflation accélère, les taux longs reculent
L’inflation américaine de septembre est ressortie à 3,7 % sur un an, au-dessus des 3,6 % attendus et en hausse par rapport aux 3,4 % d’août. L’inflation sous-jacente monte aussi, à 2,6 %. Et ce, alors que la Fed avait déjà relevé ses taux en septembre.
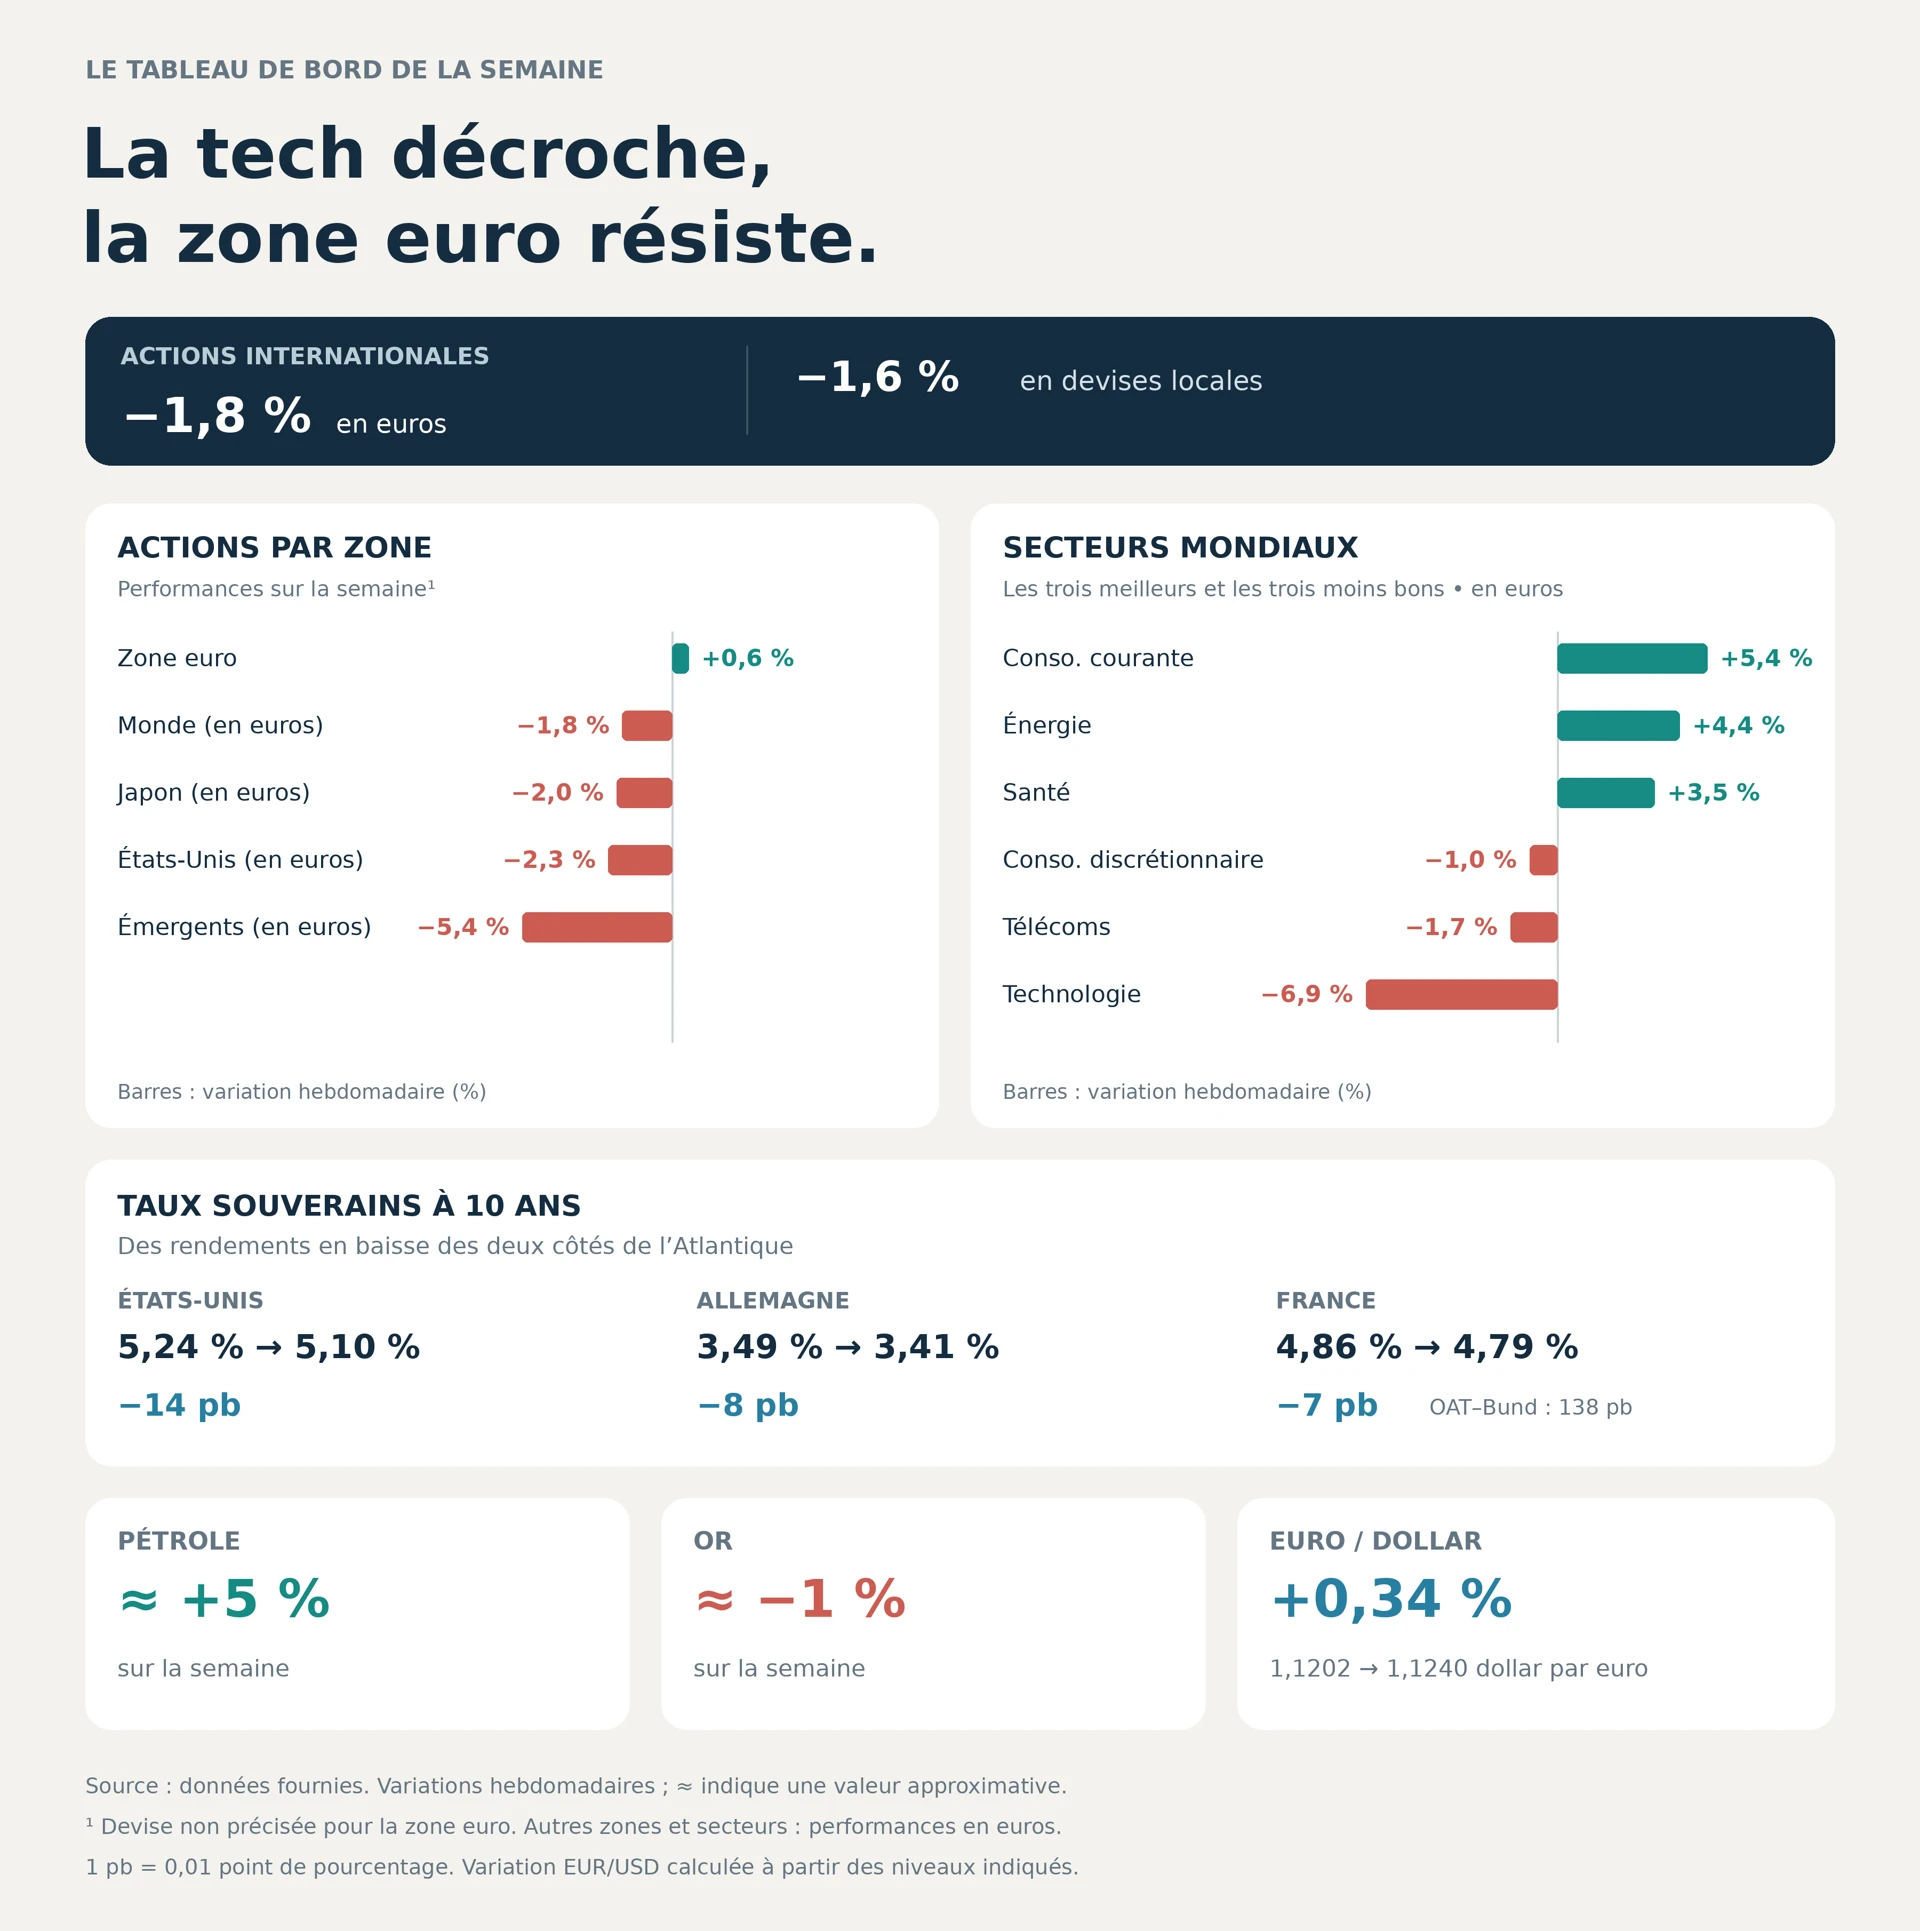
Logiquement, les taux longs auraient dû monter. Or le rendement du 10 ans américain a reculé.
Et si nous venions d’assister au début d’un transfert d’allocation des actions vers les obligations souveraines ? Nous nous demandons tous à quel moment, avec des primes de risque aussi faibles, les investisseurs préféreront le rendement obligataire aux actions, après trois années consécutives de hausse à deux chiffres.
Est-ce le début d’une tendance, ou de simples prises de profit en ce début de saison des résultats, comme on l’a si souvent observé ?
- Les chiffres essentiels de la semaine
Ce sont les chiffres de l’inflation: 3,7% aux Etats-Unis et 3,8% en zone euro.
Aux Etats-Unis, l’inflation augmente fortement et encore plus qu’attendu. L’indice des prix à la consommation augmente, passant de 3,4% en août à 3,7% contre 3,6% attendu. Même l’inflation sous-jacente (donc hors alimentation et énergie) augmente et plus qu’attendu également, passant de 2,4% à 2,6% contre 2,5% attendu.
En zone euro, l’inflation augmente fortement en septembre comme attendu à 3,8% contre 3,2% en août. L’inflation sous-jacente augmente également et passe de 2,4% à 2,5%.
- Les performances de la semaine
Le coin des banques centrales
Du côté des Etats-Unis, la semaine aura été marquée par la publication du Beige Book. Il décrit une économie américaine à la croissance faible et inégale, confrontée à des pressions inflationnistes persistantes. L’activité progresse dans neuf districts sur douze, mais seulement légèrement ou modestement dans sept d’entre eux. L’industrie reste le principal soutien, tandis que la consommation stagne globalement et repose largement sur les ménages aisés. L’emploi évolue peu et les entreprises, toujours plutôt optimistes, n’anticipent qu’une faible croissance. Les tensions sur les prix restent préoccupantes : leur progression accélère dans quatre districts, alimentée notamment par l’énergie, les droits de douane et les assurances. Face à des consommateurs réticents à accepter de nouvelles hausses, les entreprises compriment leurs marges ou augmentent leurs prix de manière sélective, certaines prévoyant de nouveaux ajustements au renouvellement des contrats.
Cela confirme la difficulté de la tâche de la Fed, la faiblesse de la demande plaidant pour la prudence tandis que les tensions inflationnistes entretiennent les arguments en faveur d’un nouveau resserrement.
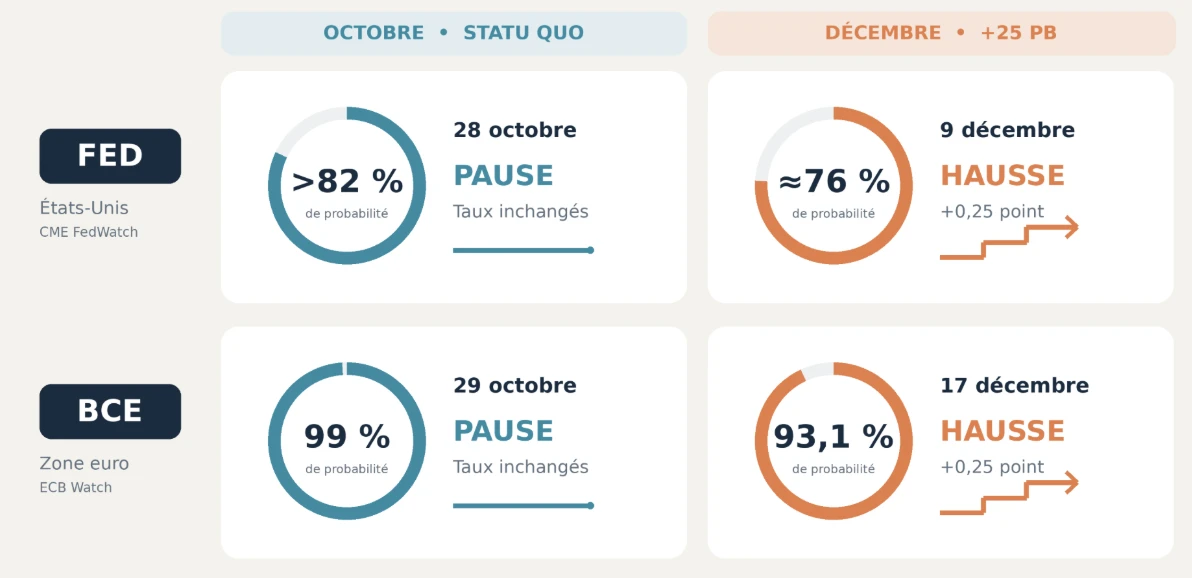
Alors que les chiffres d’inflation ont poussé les probabilités de hausse des taux directeurs à plus de 50% pour la prochaine réunion de la Fed du 28 octobre, l’outil CME FedWatch termine la semaine avec une probabilité de plus de 82% pour un statu quo pour cette même réunion. En revanche, la probabilité pour une hausse des taux directeurs de 0,25% est de près de 76% pour la réunion du 9 décembre.
Du côté de la BCE, Philip Lane a souligné mardi que les conditions de financement se durcissaient et que la BCE ne constatait pas, à ce stade, de propagation manifeste du choc énergétique aux salaires. Samedi 17 octobre, Christine Lagarde a quant à elle explicitement indiqué que la hausse des taux longs devrait freiner la croissance et limiter la transmission de la hausse des coûts aux prix. Elle rappelle néanmoins que les risques inflationnistes sont toujours orientés à la hausse.
D’après l’outil ECB Watch, la probabilité d’un statu quo lors de la prochaine réunion de politique monétaire du 29 octobre est désormais de 99% et de 93,1% pour une hausse de 0,25% lors de la réunion du 17 décembre.
- Et cette semaine?
Cette semaine, nous prendrons connaissance des PMI prévisionnels aux Etats-Unis, en zone euro et au Royaume-Uni.
Aux Etats-Unis, nous aurons également une vue sur l’état du marché immobilier, les chiffres de mises en chantier du mois de septembre, les promesses de ventes de logements ainsi que les chiffres prévisionnels pour les permis de construire. Nous aurons également les anticipations d’inflation et l’indice de confiance des consommateurs de l’Université du Michigan.
En zone euro, nous aurons également l’indice ZEW du sentiment économique en Allemagne et en zone euro.
Nous aurons également le taux de chômage, l’inflation et les ventes au détail au Royaume-Uni.
En Chine, nous prendrons connaissance du PIB, de la production industrielle et du taux de chômage.
Du côté des publications des résultats trimestriels, nous surveillerons en particulier les résultats de SpaceX, Netflix, Meta et Tesla, ainsi que le chiffre d’affaires de L’Oréal.
- Plus de données pour aller plus loin
Les ventes au détail du mois de septembre aux Etats-Unis augmentent plus qu’attendu avec une progression de 0,8% contre 0,3% attendu et les ventes au détail hors automobiles progressent quant à elles de 0,9% contre 0,6% attendu.
Le GDPNow de la Fed d’Atlanta reste stable à 3,6%.
En zone euro, l’inflation augmente fortement en septembre comme attendu à 3,8% contre 3,2% en août. L’inflation sous-jacente augmente également et passe de 2,4% à 2,5%.
La production industrielle du mois d’août de la zone euro, attendue stable, se contracte de 0,5%.
Au Royaume-Uni, le PIB du mois d’août, qui était attendu en contraction de 0,1%, augmente de 0,1%. La croissance annuelle s’établit ainsi à 2,1%.
L’inflation en Chine augmente en septembre mais un peu moins qu’attendu à 0,9% en rythme annuel contre 1% attendu et 0,8% en août.
La balance commerciale chinoise, qui était attendue en légère contraction en passant de 119,09 milliards de dollars à 116,8 milliards, augmente finalement à 133,53 milliards car les exportations ont augmenté plus vite que les importations.
Du côté des résultats d’entreprise, les grandes institutions financières américaines ont ouvert la saison des résultats sur une image contrastée, révélatrice des dynamiques de marché. Les banques d’investissement ont bénéficié d’une activité soutenue sur les marchés actions : chez Goldman Sachs, les revenus du trading actions ont bondi de 72 %, tandis que les activités obligataires restaient atones. Les banques de réseau ont bénéficié de la progression de leurs revenus nets d’intérêts, avec une qualité du crédit globalement résistante. La collecte constitue un autre point fort du trimestre : BlackRock a enregistré 205 Md$ de collecte nette, dont 135 Md$ sur ses ETF, et la gestion de patrimoine de Morgan Stanley a attiré un record de 232 Md$ de nouveaux actifs nets, dont plus de la moitié liés aux introductions en Bourse. L’accueil boursier est néanmoins resté contrasté, plusieurs établissements étant sanctionnés malgré la progression de leurs résultats. Jamie Dimon a d’ailleurs rappelé que la solidité de l’économie américaine ne devait pas faire oublier les risques liés aux déficits publics, à la persistance de l’inflation et aux prix élevés des actifs.
En Europe et en Asie, les publications ont illustré une économie à deux vitesses. D’un côté, l’intelligence artificielle continue d’alimenter un cycle d’investissement exceptionnel : TSMC affiche un bénéfice net en hausse de 68,7 % en dollars taïwanais, et ASML relève le bas de sa fourchette de prévisions annuelles de chiffre d’affaires, tout en estimant que ses capacités actuellement prévues pour 2027 et 2028 ne suffiront pas à satisfaire la demande. De l’autre, la reprise du luxe reste inégale : les ventes de la Mode et Maroquinerie de LVMH reculent de 5 % en organique, pénalisées par un environnement moins favorable en Chine. Pour l’investisseur, ces publications confortent l’existence d’un moteur de croissance puissant autour de l’IA, mais soulignent aussi le caractère inégal de cette dynamique. Dans ce contexte, la diversification et la discipline d’allocation restent des leviers essentiels pour maîtriser le risque.