
Le plafond du Livret A pourrait passer de 22 950 € à 30 000 €. L'idée, portée par la ministre de la Transition écologique, vise notamment à mobiliser davantage d'épargne pour financer l'adaptation au changement climatique. Un premier vote des députés en commission, le 9 octobre, a relancé le débat, mais la mesure est encore loin d'être actée. Pour l'épargnant, une question se pose surtout : quelle place le Livret A doit-il occuper dans son patrimoine ?
Pourquoi le gouvernement veut relever le plafond ?
L'idée a été lancée début septembre 2026 par Monique Barbut, ministre de la Transition écologique, dans un entretien aux Échos. Elle propose de porter le plafond du Livret A de 22 950 € à 30 000 €, soit 7 050 € de capacité de versement supplémentaire par épargnant.
L'objectif affiché est de financer l'adaptation au changement climatique grâce à l'épargne réglementée, dont environ 60 % est centralisée à la Caisse des Dépôts. La ministre souhaite que 10 milliards d'euros issus du Livret A soient prêtés pour rénover des bâtiments publics, adapter les hôpitaux ou améliorer la gestion de l'eau.
Cette proposition a vite reçu un appui de poids en la personne d'Olivier Sichel, directeur général de la Caisse des Dépôts. Fin septembre, il a estimé qu'un relèvement du plafond permettrait d'attirer 30 milliards d'euros de dépôts supplémentaires sur le Livret A. Les deux chiffres ne mesurent pas la même chose : le premier correspond aux financements que la ministre veut consacrer à l'adaptation, le second à l'argent que les épargnants pourraient verser en plus. Un soutien qui compte : c'est précisément la Caisse des Dépôts qui centralise une grande partie de l'épargne du Livret A et la transforme en prêts de long terme.
Le sujet s'est ensuite invité dans le débat budgétaire. Le 7 octobre, en examinant le projet de loi de finances pour 2027, c'est-à-dire le budget de l'État, la commission des finances de l'Assemblée nationale a adopté un amendement, autrement dit une modification du texte, déposé par son président Éric Coquerel (LFI). Il porte le plafond du Livret A à 30 000 €, avec l'objectif affiché de dégager environ 5 milliards d'euros pour la rénovation des logements sociaux.
Ce vote n'entérine toutefois pas le relèvement du plafond. L'amendement s'inscrit dans un texte global, le budget 2027, qui va encore faire l'objet de nombreuses révisions, voire de rejets, entre l'Assemblée nationale et le Sénat avant un vote final en fin d'année. La commission des finances a d'ailleurs rejeté la partie « recettes » du texte dès le 9 octobre. Éric Coquerel a donc redéposé sa mesure pour qu'elle soit de nouveau soumise au vote. Affaire à suivre.
Le précédent de 2012
Ce ne serait pas une première. En 2012, François Hollande avait promis de doubler le plafond du Livret A, alors fixé à 15 300 €. L'objectif était déjà de donner davantage de moyens à la Caisse des Dépôts pour financer notamment le logement social.
La promesse avait finalement été réalisée en deux temps :
- 1er octobre 2012 : le plafond passe de 15 300 € à 19 125 €, soit +25 % ;
- 1er janvier 2013 : il atteint 22 950 €, son niveau actuel.
L'effet sur la collecte avait été spectaculaire. En 2012, le Livret A avait enregistré une collecte nette de 28,16 milliards d'euros. En 2013, elle était retombée à 12,14 milliards.
Le taux du Livret A avait parallèlement commencé à diminuer : de 2,25 % en 2012, il était passé à 1,75 % en février 2013, puis à 1,25 % en août de la même année, avant de descendre progressivement jusqu'à 0,5 % en 2020.
Cela montre une chose : remplir davantage son Livret A ne dit rien du rendement que cette épargne produira dans quelques années. Le plafond détermine la quantité d'argent que l'on peut y déposer ; le taux, lui, dépend de la situation économique.
Les atouts du Livret A
Si le Livret A reste le produit d'épargne le plus largement détenu en France, ce n'est pas un hasard. À fin 2025, 83 % des Français en détenaient un.
Il réunit trois caractéristiques difficiles à retrouver simultanément ailleurs :
- La liquidité. L'argent est disponible à tout moment, sans frais ni préavis. Le Livret A constitue ainsi un outil particulièrement adapté à l'épargne de précaution.
- La sécurité. Le capital déposé est garanti et le produit ne présente pas de risque de perte en capital.
- La fiscalité. Les intérêts sont exonérés d'impôt sur le revenu et de prélèvements sociaux.
- La protection contre l’inflation. Le taux est révisé régulièrement selon une formule théorique qui tient compte notamment de l'inflation. Il a ainsi vocation à suivre l'évolution des prix, à la hausse comme à la baisse, même si le gouvernement garde la main sur la décision finale.
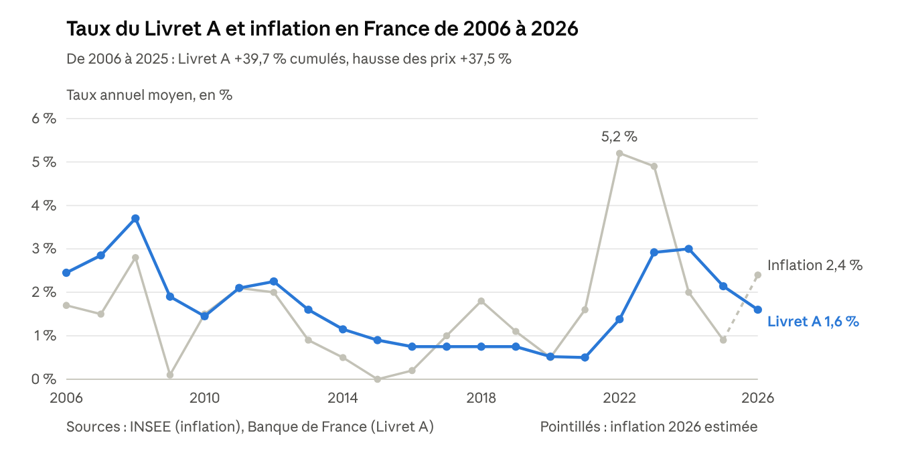
Si le plafond était porté à 30 000 €, un épargnant pourrait déposer 7 050 € supplémentaires sur son Livret A.
Au taux actuel de 1,7 %, un Livret A rempli à 22 950 € rapporte environ 390 € d'intérêts par an. Avec un plafond porté à 30 000 €, ce montant passerait à environ 510 €, soit près de 120 € supplémentaires par an, à taux inchangé.
Le Livret A a donc parfaitement sa place dans un patrimoine lorsqu'il s'agit de conserver une épargne disponible pour faire face aux imprévus ou financer un projet à court terme.
La question est plutôt de savoir ce qu'il faut faire de l'argent dont on n'a pas besoin à court terme.
Besoin d’accompagnement ? Nos conseillers privés sont à votre disposition pour vous accompagner au mieux dans la mise en place de votre stratégie d’investissement.
La concurrence du fonds en euros
Pendant que le gouvernement songe à relever le plafond du Livret A, les épargnants, eux, en retirent leur argent. De janvier à août 2026, le Livret A a enregistré 5,4 milliards d'euros de retraits nets, une situation inédite. Après six mois consécutifs de décollecte, il n'est repassé que timidement dans le vert cet été : +80 millions d'euros en juillet, puis +460 millions en août, dans la foulée de la hausse de son taux à 1,7 %.
Dans le même temps, les épargnants versent massivement sur le fonds en euros, le support garanti de l'assurance-vie. Sur les sept premiers mois de 2026, les fonds en euros affichent une collecte nette de 10 milliards d'euros, et les versements sur ces supports progressent de 8 % sur un an.
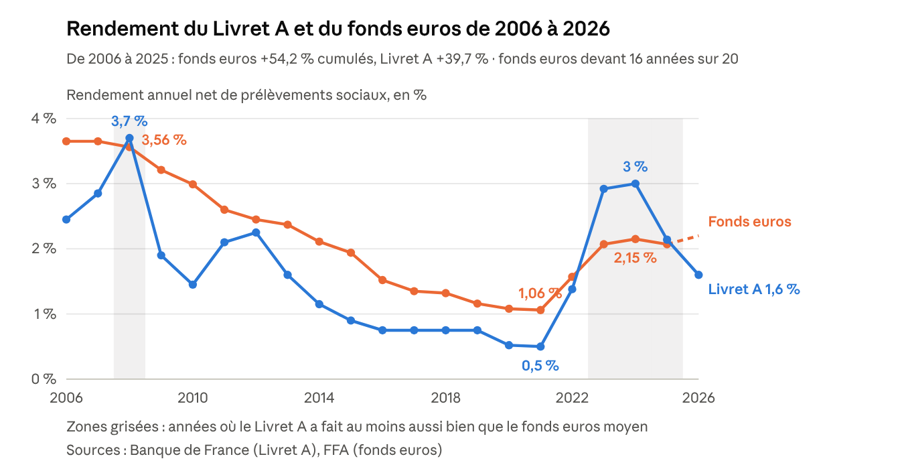
C'est logique au regard des taux. En 2025, les supports en euros des contrats individuels ont servi en moyenne 2,63 %, nets des frais de gestion sur encours mais avant prélèvements sociaux, selon l'ACPR. Soit environ 2,2 % net de prélèvements sociaux. Pour 2026, ce taux est attendu en hausse. Le cabinet Good Value for Money anticipe un rendement moyen des fonds en euros à 2,90 % brut (avant prélèvements sociaux de 17,2 %). Dans le même temps le taux du livret a été abaissé de 2,4% (contre 3) au 1er février 2025, puis à 1,70% au 1er août 2025 et à 1,5% au 1er février 2025. Il a ensuite été relevé à 1,7% au 1er août 2026.Chez Yomoni, le fonds euros Suravenir Opportunités 2 a servi 3 % net** de frais de gestion en 2025. Pour 2026 et 2027, ce rendement peut être bonifié de 1,50 point selon le pack fonds euros boosté choisi, soit un objectif de 4,50 % net* de frais de gestion, hors prélèvements fiscaux et sociaux.
Mais le fonds euros n'est pas un Livret A.
D'abord parce que l'argent placé en assurance-vie n'est pas disponible instantanément comme sur un livret : un rachat nécessite généralement quelques jours.
Ensuite parce que le rendement n'est pas fixé à l'avance. Il dépend notamment des actifs détenus par l'assureur et des conditions du contrat.
Enfin, la garantie du capital peut être différente de celle d'un Livret A. Sur le fonds euros Suravenir Opportunités 2 proposé par Yomoni, le capital net investi est garanti à hauteur de 97 % par an.
Le fonds euros répond donc à un objectif différent : conserver une poche sécurisée dans une enveloppe d'épargne à long terme, plutôt que simplement constituer une réserve immédiatement disponible.
Les Français sont-ils trop prudents ?
Le match « Livret A ou fonds euros » est finalement assez réducteur. Ces deux supports ne répondent pas tout à fait au même besoin.
Le Livret A est un excellent outil pour l'épargne de très court terme : l'argent reste disponible à tout moment, sans risque et sans fiscalité.
Le fonds en euros permet, lui, de viser un rendement légèrement supérieur, à condition d'accepter un horizon un peu plus long et une disponibilité moins immédiate.
Mais la question pertinente est ailleurs : les Français ne placent-ils pas une trop grande partie de leur épargne sur des supports de court terme et sans risque ?
Les chiffres invitent à se la poser. Fin 2025, le patrimoine financier des ménages français atteignait 6 590 milliards d'euros. Les dépôts à vue en représentaient 763 milliards, les livrets réglementés près de 950 milliards et les supports en euros de l'assurance-vie et de l'épargne retraite 1 571 milliards. Au total, près de 3 300 milliards d'euros, soit la moitié du patrimoine financier des ménages, sont placés sur des supports garantis.
Les actions, à l'inverse, ne représentent qu'environ 19 % de ce patrimoine, selon une étude publiée en 2026 par Rexecode. C'est nettement moins qu'aux États-Unis, où elles pèsent environ 45 %, ou que la moyenne européenne, où actions et fonds représentent autour de 36 %.
Cette préférence pour la sécurité n'est pas irrationnelle : elle permet de faire face aux imprévus et de financer des projets sans prendre le risque de subir une perte en capital. Mais elle devient un frein lorsque l'argent est destiné à rester placé pendant de nombreuses années.
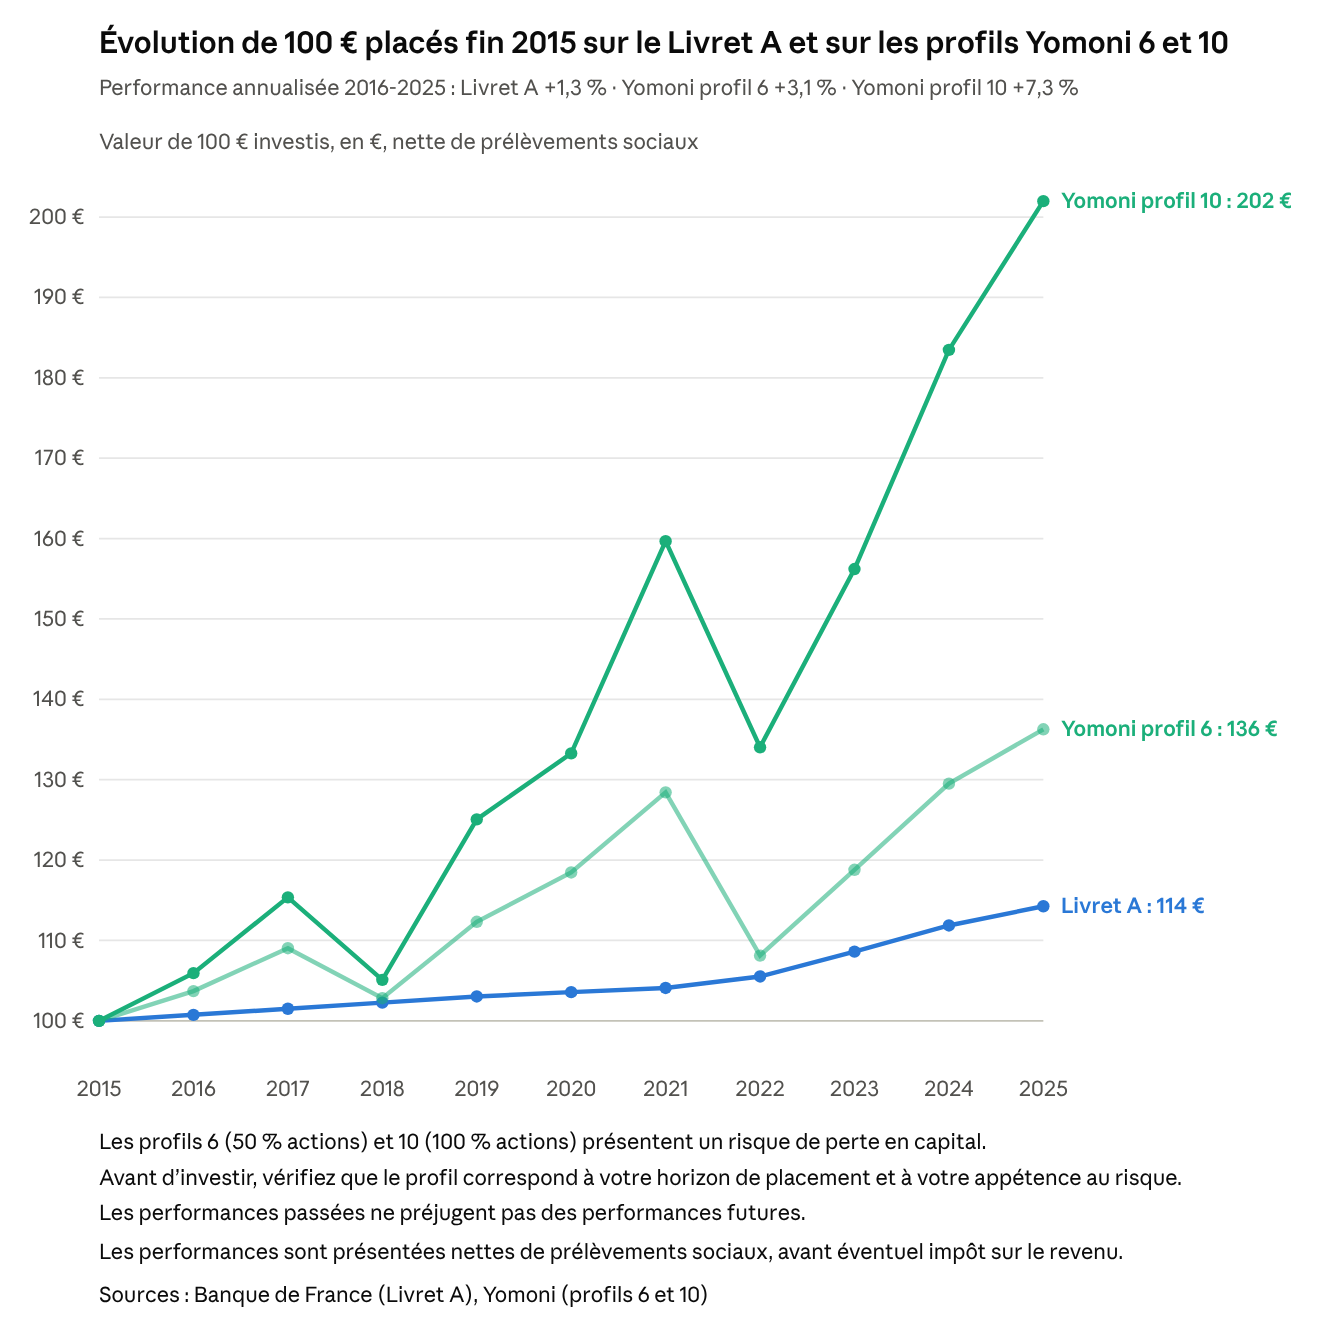
Car sur le long terme, les supports plus dynamiques, et notamment les actions, permettent de viser un rendement potentiellement plus élevé. Certes, ils n’offrent aucune garantie et peuvent entraîner une perte en capital, à court ou long terme. Mais leur valeur repose sur des réalités économiques : la croissance, les résultats des entreprises, les dividendes. Elle fluctue, parfois fortement, mais un horizon long et une bonne diversification permettent d'amortir ces variations, sans les supprimer. Selon une simulation de Rexecode, porter la part des actions dans le patrimoine financier des Français de 19 % à 27 % aurait pu générer jusqu'à 340 milliards d'euros de richesse supplémentaire sur vingt ans. Un chiffre à interpréter avec prudence, puisqu'il s'agit d'une simulation, basée sur des performances passées, mais qui montre l'enjeu.
Le graphique ci-dessous l'illustre avec l'évolution de 100 € placés fin 2015 sur le Livret A et sur deux profils de gestion pilotée Yomoni***.
Il appartient donc à chaque épargnant de déterminer, selon son profil, son horizon de placement et son appétence au risque, comment répartir son épargne entre trois poches :
- l'épargne de précaution, dont il peut avoir besoin à très court terme : c'est le rôle du Livret A ;
- l'épargne de long terme sécurisée, qu'il souhaite faire fructifier en bénéficiant d'une garantie en capital : c'est la place du fonds en euros ;
- l'épargne de long terme dynamique, pour laquelle il accepte un risque de perte en capital afin de viser un rendement plus attractif (non garanti) : ce sont les supports dynamiques de l'assurance-vie, les unités de compte.
Chez Yomoni, vous bénéficiez de l’expertise de notre équipe de gestion, qui pilote vos investissements à votre place, en fonction de votre profil. Votre portefeuille est ajusté en fonction des marchés et des opportunités à saisir.
Un projet ? Découvrez votre profil et nos recommandations :
Le pack fonds euros boosté : sécurité et diversification réunies
Chez Yomoni, cette logique d'allocation se traduit concrètement par un pack associant, au sein d'un même versement, la gestion pilotée et le fonds euros Suravenir Opportunités 2 : le fonds euros apporte la sécurité, la gestion pilotée le potentiel de performance à long terme. Et la part placée sur le fonds euros bénéficie en plus d'une bonification en 2026 et en 2027, qui s'ajoute au taux servi par le fonds.
Le principe est simple : vous versez autant sur le fonds euros que sur votre gestion pilotée, et votre part fonds euros bénéficie d'une bonification de 1,50 % net*.
Et vous n'avez rien à changer. Le boost s'applique quel que soit votre mandat : vous conservez donc votre profil actuel.
L'offre concerne les versements effectués entre le 15 septembre et le 31 décembre 2026, pour un montant minimum de 20 000 €.
Déjà client : comment en profiter ?
• Effectuez un versement d'au moins 10 000 € sur votre gestion pilotée entre le 15 septembre et le 31 décembre 2026.
• Faites un second versement, du même montant, sur le fonds euros Suravenir Opportunités 2.
• La bonification de 1,50 % net* s'ajoutera au taux servi par le fonds euros en 2026 et en 2027, soit un objectif de rendement de 4,50 % net*.
Pas encore client ?
Conclusion : le Livret A à saa sa place, mais pas forcément toute la place
Relever le plafond du Livret A permettrait aux épargnants qui le souhaitent de placer davantage sur un produit liquide, défiscalisé et sans risque de perte en capital.
Pour l'épargne de précaution, ses qualités restent difficiles à remplacer.
Mais une fois cette réserve constituée, la question change : que faire de l'épargne dont on n'a pas besoin à court terme ?
Le fonds euros peut constituer une solution pour les épargnants qui privilégient la sécurité tout en recherchant un rendement différent de celui des livrets. Pour un horizon plus long et les épargnants qui acceptent une part de risque, une allocation diversifiée peut permettre de viser davantage de performance.
L'enjeu n'est donc pas nécessairement de choisir entre Livret A, fonds euros et placements financiers. C'est de leur donner à chacun une place cohérente avec ses objectifs, son horizon de placement et son niveau de risque.
Le Livret A peut être un excellent outil d'épargne. Il n'est simplement pas obligé d'être toute la stratégie patrimoniale.
Livret A, fonds euros, gestion pilotée : vous vous demandez quelle place donner à chacun dans votre épargne ? Nos conseillers sont là pour vous aider à construire une répartition adaptée à vos objectifs, à votre horizon de placement et à votre profil de risque.
*Objectif de rendement non garanti du fonds en euros Suravenir Opportunités 2 pour les années 2026 et 2027, net de frais annuels de gestion, hors prélèvements fiscaux et sociaux et hors frais éventuels liés aux garanties décès, sur la base d'une hypothèse de rendement 2026 identique à 2025 (3 %), majorée d'une bonification de 1 % ou 1,5 % selon la répartition retenue.
**Le fonds en euros Suravenir Opportunités 2 affiche un rendement de 3 % net de frais de gestion au titre de l'année 2025. Il comporte une garantie partielle du capital net investi, à hauteur de 97 % par an (frais annuels de gestion de 3 % maximum). Les frais du fonds euros Suravenir Opportunités 2 s'élèvent à 0,6 % max. par an, tout compris.
***Les performances de notre assurance-vie sont calculées sur la base des profils-type, appliqués aux assurances-vie Yomoni Vie, par l'intermédiaire des mandats d'arbitrages. Les performances passées ne préjugent pas des performances à venir. Investir sur les marchés présente un risque de perte en capital.