
Yomoni Lux ou BoursoVie Lux : comparatif des frais, des placements disponibles, de la gestion libre, du fonds en euros et des conditions de retrait.
Vous disposez de 150 000 € à investir et vous envisagez d’ouvrir une assurance-vie luxembourgeoise ? Longtemps réservée aux patrimoines les plus importants, cette enveloppe est désormais accessible avec des montants plus modestes.
Deux offres illustrent cette évolution : Yomoni Lux, assuré par La Mondiale Europartner, et BoursoVie Lux, assuré par Sogelife.
Ces deux contrats permettent de bénéficier du cadre de protection luxembourgeois, mais présentent des différences importantes en matière de frais, de supports d’investissement, de modes de gestion et de disponibilité de l’épargne.
À 150 000 €, Yomoni Lux affiche des frais annuels de contrat de 0,60 %, contre 0,65 % pour BoursoVie Lux. Il permet également de choisir entre gestion libre et gestion pilotée, d’accéder à un fonds en euros et d’effectuer des rachats partiels sans devoir maintenir systématiquement 150 000 € sur le contrat.
BoursoVie Lux se distingue de son côté par un accès direct aux marchés financiers et un univers de près de 4 000 supports, au sein d’un fonds d’assurance spécialisé.
Alors, quelle offre privilégier pour investir 150 000 € en 2026 ? Nous avons comparé leurs documents contractuels et leurs grilles tarifaires officielles.
1. Yomoni Lux ou BoursoVie Lux : le comparatif en un coup d’œil
| Critère | Yomoni Lux | BoursoVie Lux |
|---|---|---|
| Assureur | La Mondiale Europartner | Sogelife |
| Montant minimum à l’ouverture | 50 000 € | 150 000 € |
| Frais annuels du contrat à 150 000 € | 0,60 % | 0,65 % |
| Frais d’entrée et de versement | 0 % | 0 % |
| Frais de rachat | 0 % | 0 % |
| Gestion libre | Oui | Oui |
| Gestion pilotée | Oui | Non |
| Architecture | Multisupport | Monosupport FAS |
| Fonds en euros | Oui | Non |
| Fonds externes | Oui | Oui, via le FAS |
| Produits structurés | Oui, sous conditions | Oui, selon l’univers du FAS |
| Supports multidevises | Oui | Contrat libellé uniquement en euros |
| Versement complémentaire minimum | 5 000 € | 20 000 € |
| Rachat partiel minimum | 5 000 € | Sous réserve du seuil résiduel |
| Capital minimum après rachat partiel | Variable selon les supports | Plus de 150 000 € dans le FAS |
| Souscription digitale | Oui | Oui |
| Accompagnement | Conseiller dédié Yomoni | Services BoursoFirst |
| Abonnement complémentaire obligatoire | Aucun abonnement bancaire spécifique annoncé | BoursoFirst : 29 €/mois |
Sources : « Yomoni Lux — Proposition de contrat d’assurance valant note d’information », articles 16, 23 et 30 ; « BoursoVie Lux — Projet de contrat valant note d’information », articles 4, 6, 7 et 12 ; pages officielles Yomoni Lux et BoursoFirst.
Trois différences méritent particulièrement l’attention d’un investisseur disposant de 150 000 € : le coût réel de l’investissement, la liberté de choisir ses placements et les conditions permettant de récupérer une partie de son épargne.
2. Quels sont les frais d’une assurance-vie luxembourgeoise de 150 000 € ?
Les frais constituent un critère essentiel, car ils viennent réduire la performance nette de l’épargne année après année.
Mais comparer les assurances-vie exige de distinguer les frais du contrat, les frais des supports financiers et ceux d’une éventuelle gestion déléguée.
Yomoni Lux : 0,60 % de frais annuels sur le contrat
La grille officielle de Yomoni prévoit des frais dégressifs en fonction des montants investis.
| Montant investi | Frais annuels Yomoni Lux |
|---|---|
| 50 000 € à moins de 100 000 € | 0,70 % |
| 100 000 € à moins de 250 000 € | 0,60 % |
| 250 000 € à moins de 500 000 € | 0,50 % |
| 500 000 € à moins de 1 000 000 € | 0,40 % |
| 1 000 000 € à 2 500 000 € | 0,30 % |
| Au-delà de 2 500 000 € | Tarification personnalisée |
Le taux correspondant au palier atteint s’applique à l’ensemble de l’encours et non uniquement à la fraction dépassant le seuil.
À 150 000 €, cela représente 900 € de frais de contrat par an, dans l’hypothèse d’un encours constant.
Cette grille permet également de bénéficier de frais réduits lorsque le cumul des versements atteint un nouveau palier, selon les modalités publiées par Yomoni.
BoursoVie Lux : 0,65 % de frais annuels à 150 000 €
Les conditions générales de BoursoVie Lux prévoient une tarification également dégressive, mais à partir de seuils plus élevés.
| Prime initiale | Frais annuels BoursoVie Lux |
|---|---|
| Moins de 1 000 000 € | 0,65 % |
| De 1 000 000 € à moins de 2 500 000 € | 0,55 % |
| De 2 500 000 € à moins de 5 000 000 € | 0,50 % |
| 5 000 000 € et plus | 0,40 % |
À 150 000 €, les frais du contrat représentent 975 € par an à encours constant.
La grille BoursoVie Lux dépend de la prime initiale, et non simplement de la valorisation future du contrat.
Sources : « Yomoni Lux — La protection luxembourgeoise, dès 50 000 € », rubrique Tarifs ; « BoursoVie Lux — Projet de contrat valant note d’information », article 7.
Frais annuels de l’enveloppe selon le capital investi
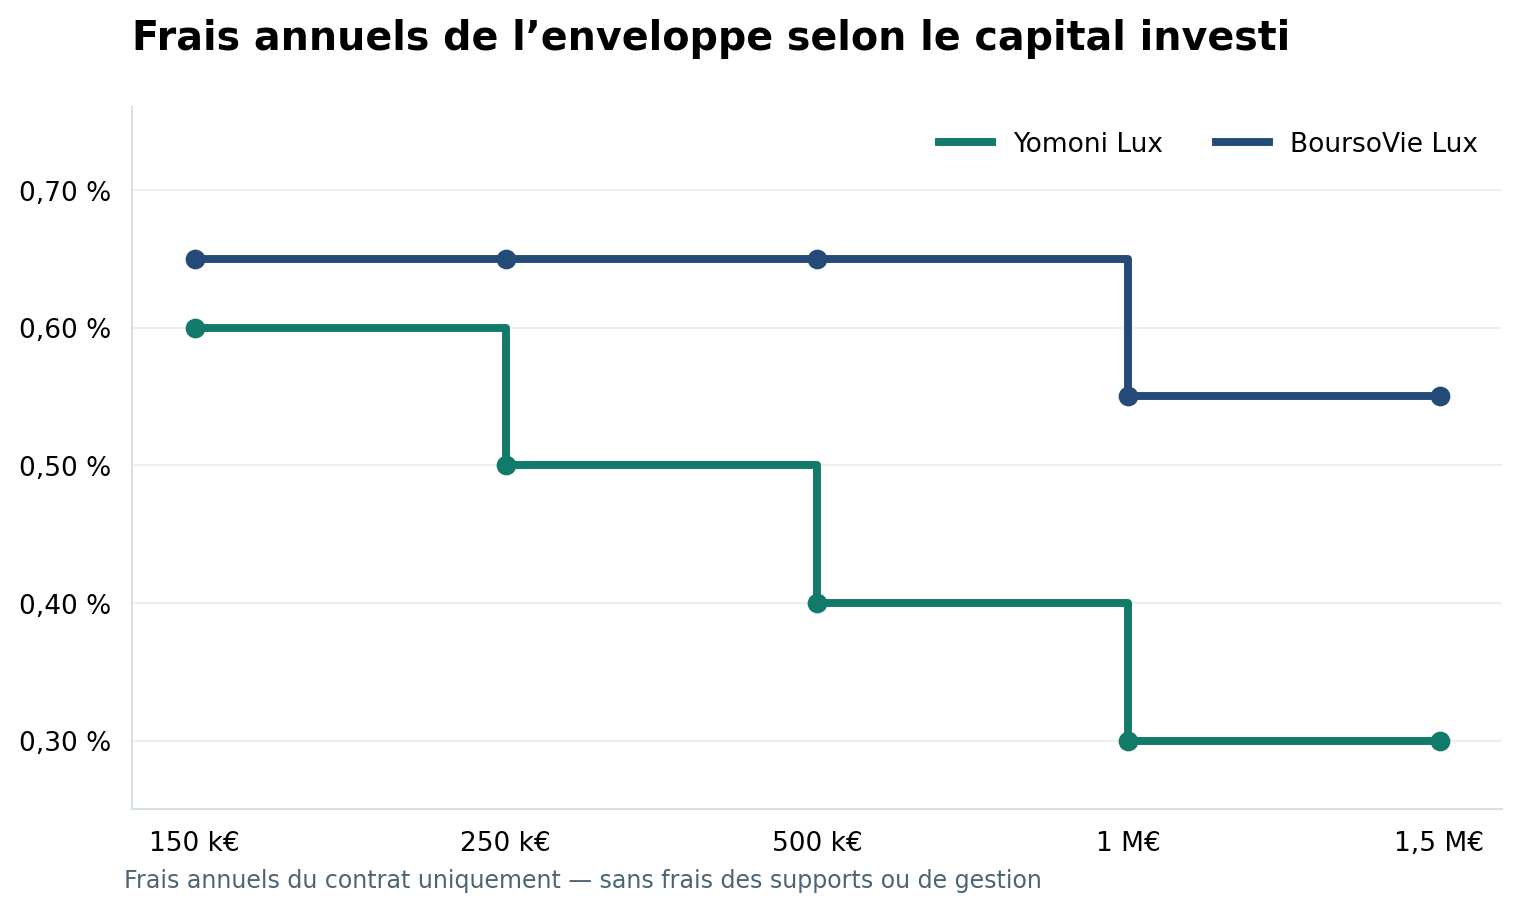
Lecture : le graphique compare les taux annuels des deux enveloppes en supposant un versement initial égal au capital indiqué. Il ne comprend ni les frais des supports ni les coûts d’une éventuelle gestion pilotée. Les seuils et les modalités de tarification des deux contrats ne sont pas identiques.
L’avantage de Yomoni Lux sur les frais de l’enveloppe reste limité à 75 € par an pour 150 000 €, mais s’accentue lorsque les montants investis augmentent.
| Capital initial | Frais annuels Yomoni Lux | Frais annuels BoursoVie Lux | Écart annuel |
|---|---|---|---|
| 150 000 € | 900 € | 975 € | 75 € |
| 250 000 € | 1 250 € | 1 625 € | 375 € |
| 500 000 € | 2 000 € | 3 250 € | 1 250 € |
| 1 000 000 € | 3 000 € | 5 500 € | 2 500 € |
Simulation à encours constant et versement initial unique égal au capital indiqué, hors frais des supports, autres prestations et fiscalité.
Un coût supplémentaire à considérer chez BoursoVie Lux : BoursoFirst
Pour ouvrir BoursoVie Lux, l’épargnant doit être client de BoursoBank et adhérer à son offre BoursoFirst.
Cet abonnement coûte 29 € par mois, soit 348 € par an. Les trois premiers mois sont offerts lors d’une première adhésion, ce qui ramène le coût de la première année à 261 €.
Pour un souscripteur qui adhère spécifiquement à BoursoFirst afin d’accéder à BoursoVie Lux, cette dépense doit être prise en compte dans le budget global.
Ainsi, pour un investissement de 150 000 € à encours constant :
- Yomoni Lux : 900 € par an de frais d’enveloppe.
- BoursoVie Lux : 975 € par an de frais d’enveloppe, auxquels s’ajoutent 348 € d’abonnement BoursoFirst en année pleine.
Cela représente 1 323 € par an pour la combinaison BoursoVie Lux et BoursoFirst, hors frais d’investissement, contre 900 € de frais d’enveloppe Yomoni Lux, hors frais d’investissement.
Cette comparaison doit être nuancée : BoursoFirst donne accès à d’autres prestations bancaires et patrimoniales. Son abonnement n’est pas un frais prélevé sur le contrat d’assurance-vie, et un client qui utilise déjà ces services ne supporte pas nécessairement un coût supplémentaire du fait de BoursoVie Lux.
Source : « Qu’est-ce que l’offre BoursoFirst ? », FAQ officielle BoursoBank.
Et les frais des supports financiers ?
Ils s’ajoutent aux frais de l’enveloppe chez les deux assureurs.
En gestion pilotée ETF, Yomoni publie un coût total indicatif de 1,60 % par an à 150 000 €, comprenant 0,60 % de frais de contrat, 0,70 % de gestion pilotée, 0,24 % de frais des ETF et 0,06 % de frais de dépositaire.
En gestion libre, les frais du mandat de gestion pilotée ne s’appliquent pas. Le coût dépend alors des fonds choisis et des autres frais effectivement applicables.
BoursoVie Lux facture également les frais des investissements. BoursoBank affiche notamment 0,25 % de frais d’investissement et de désinvestissement sur les actions et les ETF, ainsi que des conditions tarifaires spécifiques pour certains OPCVM partenaires.
À retenir : pour un investissement de 150 000 €, Yomoni Lux est moins cher sur les frais annuels du contrat. Le coût total doit ensuite être comparé selon les supports et le mode de gestion retenus.
3. Gestion libre ou gestion pilotée : quelles possibilités avec 150 000 € ?
À ce niveau de patrimoine, certains épargnants souhaitent sélectionner eux-mêmes leurs investissements. D’autres préfèrent confier leur allocation à des professionnels.
Yomoni Lux propose les deux approches
Yomoni Lux est un contrat multisupport donnant accès à plusieurs catégories d’investissement décrites dans son annexe financière.
En gestion libre, l’épargnant peut sélectionner les supports éligibles proposés par le contrat, notamment des fonds externes, des fonds monétaires, obligataires, actions ou diversifiés.
Il peut également opter pour une gestion pilotée en ETF, dans laquelle les décisions de répartition et de réallocation sont déléguées selon le profil de risque choisi.
La gamme Yomoni Lux présente notamment des profils allant de P6 à P10.
Cette double possibilité constitue une différence importante : l’investisseur peut choisir de gérer son patrimoine ou d’en déléguer la gestion, sans devoir nécessairement changer d’enveloppe.
BoursoVie Lux privilégie la gestion autonome
BoursoVie Lux fonctionne exclusivement en gestion libre au sein d’un fonds d’assurance spécialisé.
Son univers financier comprend près de 4 000 supports selon BoursoBank, notamment des actions françaises et internationales, des ETF, des OPCVM, des fonds monétaires et des supports immobiliers éligibles.
Le souscripteur choisit directement les actifs de son FAS, dans le respect de l’univers disponible et des limites réglementaires.
Cette approche peut particulièrement convenir aux investisseurs autonomes, souhaitant intervenir directement sur les marchés financiers.
En revanche, le contrat ne prévoit pas de gestion pilotée équivalente à celle proposée par Yomoni Lux.
Sources : « Yomoni Lux — Annexe financière », 1er juillet 2026 ; « BoursoVie Lux — Projet de contrat valant note d’information », articles 4 et 5 ; « Assurance vie luxembourgeoise », site BoursoBank.
4. Quels placements sont accessibles avec 150 000 € ?
La variété des investissements accessibles constitue un critère distinct du mode de gestion.
Yomoni Lux : une architecture multisupport
L’annexe financière Yomoni Lux prévoit les catégories suivantes :
| Type de support | Possibilité prévue par Yomoni Lux |
|---|---|
| Fonds actions, obligataires, monétaires et diversifiés | Oui, dans la liste des fonds externes éligibles |
| Produits structurés | Oui, sous conditions |
| Fonds exprimés en euros ou autres devises | Oui |
| Fonds internes collectifs (FIC) | Oui, sous conditions |
| Fonds internes dédiés (FID) | Oui, avec minimum spécifique |
| Fonds d’assurance spécialisés (FAS) | Oui, selon conditions d’accès |
L’annexe financière fournit une liste de fonds externes comportant leurs codes ISIN, leurs caractéristiques de risque et leurs frais.
Les fonds internes collectifs, dédiés et spécialisés peuvent ouvrir des perspectives patrimoniales complémentaires, mais sont soumis à des seuils et critères d’éligibilité.
À 150 000 €, tous les types de supports prévus par le contrat ne sont pas nécessairement accessibles. Par exemple, l’ouverture d’un fonds interne dédié exige un contrat d’au moins 250 000 €, dont 125 000 € investis dans ce fonds.
En revanche, les fonds externes et l’actif général en euros sont prévus dès les montants minimaux applicables aux supports concernés.
L’épargnant peut ainsi construire une allocation diversifiée sans être nécessairement limité à un unique fonds spécialisé.
BoursoVie Lux : près de 4 000 investissements au sein du FAS
L’atout de BoursoVie Lux tient à la taille de son univers d’investissement et à la possibilité d’acheter directement des titres au sein du FAS.
Sa sélection comprend notamment des actions et des ETF, en plus des fonds d’investissement.
Il s’agit d’un avantage pour un investisseur souhaitant sélectionner lui-même des titres individuels plutôt que d’utiliser uniquement des fonds.
La différence entre les deux contrats n’est donc pas simplement le nombre de supports, mais leur organisation.
Yomoni Lux privilégie une architecture multisupport évolutive ; BoursoVie Lux propose un large univers d’investissement direct au sein d’un FAS.
Sources : « Yomoni Lux — Annexe financière », préambule et présentation des supports ; « Yomoni Lux — Proposition de contrat d’assurance valant note d’information », article 16 ; « Assurance vie luxembourgeoise », BoursoBank.
5. Peut-on investir une partie des 150 000 € dans un fonds en euros ?
La présence d’un fonds en euros peut compter pour un épargnant souhaitant associer des supports financiers exposés aux marchés à une poche défensive.
Sur ce point, les deux contrats sont très différents.
Yomoni Lux donne accès à l’actif général en euros de La Mondiale Europartner
L’épargnant peut y investir une partie de son capital, selon les conditions du contrat, et la combiner avec des unités de compte.
Cet actif général donne lieu à une participation aux bénéfices déterminée chaque année.
Il ne faut toutefois pas assimiler automatiquement ce support à un fonds en euros français garantissant intégralement le capital net de frais : le document d’informations clés précise l’absence de garantie du capital net de frais de gestion.
BoursoVie Lux ne propose pas de fonds en euros
Le contrat est entièrement investi en unités de compte dans son FAS.
Il permet d’investir dans des supports monétaires ou défensifs éligibles, mais ceux-ci ne constituent pas un fonds en euros avec participation aux bénéfices.
Les conditions générales précisent que BoursoVie Lux ne comporte pas de participation aux bénéfices.
Une offre de rendement majoré sur l’actif général Yomoni Lux en 2026
Pour les versements éligibles reçus par l’assureur jusqu’au 30 novembre 2026, Yomoni Lux propose une majoration de participation aux bénéfices en 2026 et 2027, sous réserve des conditions et de l’enveloppe commerciale disponible.
Pour les personnes physiques, la majoration dépend de la proportion investie en unités de compte :
| Part investie en unités de compte | Majoration annuelle annoncée | Rendement brut illustratif* |
|---|---|---|
| Moins de 30 % | +0,50 point | 3,35 % |
| De 30 % à moins de 50 % | +1,00 point | 3,85 % |
| De 50 % à moins de 70 % | +1,80 point | 4,65 % |
| 70 % ou plus | +2,35 points | 5,20 % |
Illustration reposant sur un taux pivot de 2,85 %, correspondant à la participation aux bénéfices 2025 de l’actif général. Les rendements effectivement servis en 2026 et 2027 ne sont pas garantis. Chiffres bruts avant frais du contrat et fiscalité.
Avec 150 000 €, un épargnant pourrait par exemple répartir son investissement entre 45 000 € sur l’actif général et 105 000 € en unités de compte, sous réserve de l’adéquation de cette allocation à sa situation.
La part en euros pourrait alors bénéficier de la majoration maximale annoncée si toutes les conditions étaient respectées. Les 105 000 € en unités de compte resteraient, eux, soumis aux fluctuations des marchés.
Pour un investisseur souhaitant combiner actif général en euros et unités de compte au sein de son contrat luxembourgeois, Yomoni Lux offre une possibilité absente de BoursoVie Lux.
Sources : « Yomoni Lux — Document d’informations clés », 8 juillet 2026 ; « Offre de bonus sur l’actif général en euros de votre contrat — Yomoni Lux », 22 septembre 2026 ; « BoursoVie Lux — Projet de contrat valant note d’information ».
6. Peut-on récupérer facilement une partie de ses 150 000 € ?
Un épargnant peut avoir besoin de retirer 10 000 €, 20 000 € ou 30 000 € de son contrat pour financer un projet ou faire face à une dépense imprévue.
Les conditions de rachat partiel constituent donc un critère essentiel.
Chez BoursoVie Lux, il faut maintenir plus de 150 000 € après un rachat partiel
L’article 12 des conditions générales prévoit qu’un montant de capital strictement supérieur à 150 000 € doit rester investi dans le FAS après tout rachat partiel.
Prenons un exemple simple.
Un épargnant investit exactement 150 000 €. Quelques mois plus tard, son contrat vaut toujours 150 000 € et il souhaite récupérer 20 000 €.
Chez BoursoVie Lux, ce rachat partiel n’est normalement pas possible, puisque le capital restant serait de 130 000 €, soit moins que le seuil contractuel.
L’épargnant conserve la possibilité de demander un rachat total, ce qui entraîne la clôture du contrat.
Chez Yomoni Lux, les rachats partiels sont possibles dès 5 000 €
Yomoni Lux prévoit un minimum de rachat partiel de 5 000 €.
Pour les fonds externes et les fonds exprimés en euros, le montant résiduel minimum est fixé à 5 000 € par support.
Les fonds internes et les FAS ont leurs propres conditions.
Dans le même exemple, un épargnant disposant de 150 000 € pourrait donc retirer 20 000 € et conserver un contrat de 130 000 €, sous réserve des supports détenus et des conditions d’exécution.
Les délais contractuels restent différents
BoursoVie Lux prévoit un délai de règlement de 30 jours après réception d’un dossier complet.
Yomoni Lux prévoit un délai maximal de deux mois.
BoursoVie Lux présente donc un délai contractuel plus court, tandis que Yomoni Lux offre davantage de souplesse sur les seuils de rachat partiel.
Pour quelqu’un qui investit précisément 150 000 €, cette possibilité de retirer une partie du capital sans clôturer le contrat représente l’une des différences les plus concrètes entre les deux offres.
Sources : « BoursoVie Lux — Projet de contrat valant note d’information », articles 12, 13 et 15 ; « Yomoni Lux — Proposition de contrat d’assurance valant note d’information », articles 23, 24 et 30.
7. Et si l’on souhaite effectuer de nouveaux versements ?
La souplesse d’une assurance-vie ne se mesure pas seulement aux rachats : elle dépend également de la possibilité d’investir progressivement.
Chez BoursoVie Lux, le versement complémentaire minimum est fixé à 20 000 €.
Chez Yomoni Lux, il est de 5 000 €.
Un épargnant souhaitant ajouter 5 000 € ou 10 000 € à son contrat pourra donc le faire chez Yomoni Lux, sans attendre de disposer de 20 000 €.
Autre différence : Yomoni Lux prévoit deux arbitrages gratuits par année civile, puis 50 € par arbitrage. Ces opérations permettent de modifier la répartition entre les supports du contrat.
Chez BoursoVie Lux, les opérations portent sur les actifs détenus dans le FAS et relèvent des modalités et frais applicables à celui-ci.
Pour un épargnant souhaitant faire évoluer progressivement son patrimoine, les seuils de versement plus faibles de Yomoni Lux constituent un avantage pratique.
8. Quelle sécurité pour une assurance-vie luxembourgeoise de 150 000 € ?
Yomoni Lux et BoursoVie Lux sont tous deux assurés par des compagnies établies au Luxembourg, sous la supervision du Commissariat aux Assurances.
Ils bénéficient du cadre juridique luxembourgeois, fondé notamment sur le triangle de sécurité et le super-privilège.
Le triangle de sécurité organise la séparation entre les actifs de l’assureur et les actifs représentatifs de ses engagements envers les assurés, conservés auprès d’une banque dépositaire.
En cas de défaillance de l’assureur, le super-privilège confère aux souscripteurs des droits prioritaires sur les actifs représentatifs des engagements d’assurance.
Ce mécanisme ne constitue pas une garantie de performance ou une garantie générale de récupération intégrale du capital. Les investissements restent exposés aux risques propres à leurs supports.
Sur le plan du mécanisme juridique de protection, les deux contrats présentent donc des caractéristiques communes.
La comparaison des risques doit aussi tenir compte de la solidité financière des assureurs, de la banque dépositaire et de la composition effective des investissements.
9. Quel accompagnement pour gérer 150 000 € ?
Le choix d’un contrat dépend également de l’autonomie recherchée.
Yomoni Lux : un accompagnement patrimonial et une expérience digitale
Yomoni Lux propose une souscription en ligne, avec signature électronique et consultation du contrat depuis l’espace personnel.
L’offre permet également de bénéficier des services de Gestion Privée de Yomoni, notamment l’accès à un conseiller dédié, un traitement prioritaire de certaines démarches administratives et un accompagnement sur les solutions d’investissement.
Ces services sont annoncés sans frais additionnels d’accompagnement, indépendamment des frais liés aux investissements et aux prestations financières souscrites.
BoursoVie Lux : la gestion autonome dans l’écosystème BoursoBank
BoursoVie Lux est également conçu pour une utilisation digitale.
Le client accède au contrat et à ses investissements dans l’écosystème BoursoBank. L’adhésion BoursoFirst lui donne accès à des conseillers et à d’autres services patrimoniaux et bancaires.
Cette approche peut convenir à un investisseur souhaitant regrouper ses opérations financières au sein de sa banque.
Les deux offres répondent donc à des attentes différentes. Les documents consultés ne permettent pas de départager objectivement leur qualité de service ou leurs délais opérationnels réels.
10. Fiscalité et mobilité internationale : que faut-il savoir ?
Pour un résident fiscal français, une assurance-vie luxembourgeoise reste en principe soumise à la fiscalité française applicable à l’assurance-vie.
La domiciliation luxembourgeoise n’entraîne donc pas automatiquement un avantage fiscal supplémentaire lors des rachats ou de la transmission.
Le souscripteur doit également respecter ses obligations déclaratives françaises relatives aux contrats d’assurance-vie détenus hors de France.
En matière de devises, une différence existe toutefois entre les deux contrats.
Yomoni Lux prévoit des engagements libellés en euros et dans d’autres devises, selon les supports accessibles.
BoursoVie Lux est contractuellement libellé exclusivement en euros, même si certains actifs du FAS peuvent être exposés à des marchés étrangers.
Cette possibilité multidevise peut être pertinente pour des projets patrimoniaux internationaux. Elle s’accompagne toutefois de risques de change et ne dispense pas d’examiner la fiscalité applicable en cas de changement de résidence.
11. Quel contrat choisir pour 150 000 € selon votre profil ?
Vous souhaitez gérer vous-même vos investissements
Les deux contrats sont envisageables.
BoursoVie Lux peut intéresser un investisseur expérimenté souhaitant accéder directement à une large sélection d’actions, d’ETF et de fonds au sein d’un FAS.
Yomoni Lux permet également une gestion libre avec les supports éligibles de son annexe financière. Il présente en outre des frais d’enveloppe inférieurs à 150 000 € et permet de conserver l’accès à d’autres modes de gestion.
Vous préférez déléguer les décisions d’investissement
Yomoni Lux permet de choisir une gestion pilotée en ETF avec plusieurs profils de risque.
Cette prestation ne figure pas dans l’offre BoursoVie Lux examinée.
Vous souhaitez combiner une poche en euros et des investissements financiers
Yomoni Lux propose un actif général en euros, en complément des unités de compte.
BoursoVie Lux ne dispose pas de fonds en euros.
Vous souhaitez conserver la disponibilité d’une partie des 150 000 €
Yomoni Lux prévoit des rachats partiels à partir de 5 000 €, sous réserve des minima applicables aux supports.
BoursoVie Lux exige de maintenir plus de 150 000 € dans son FAS après un rachat partiel.
Vous envisagez d’augmenter progressivement votre patrimoine
Yomoni Lux bénéficie de frais d’enveloppe dégressifs à partir de 250 000 € et permet des versements complémentaires dès 5 000 €.
BoursoVie Lux applique ses réductions tarifaires à des seuils de prime initiale plus élevés et exige des versements complémentaires d’au moins 20 000 €.
12. Notre conclusion : quelle assurance-vie luxembourgeoise choisir avec 150 000 € ?
Yomoni Lux et BoursoVie Lux permettent tous deux de bénéficier du cadre de protection luxembourgeois et d’investir sur les marchés financiers sans frais d’entrée.
BoursoVie Lux propose une solution attractive pour les investisseurs autonomes recherchant un accès direct à un large univers de titres et de fonds au sein d’un FAS, dans un environnement bancaire digital.
Pour un épargnant disposant de 150 000 €, Yomoni Lux présente toutefois plusieurs avantages contractuels importants :
- Des frais annuels d’enveloppe inférieurs : 0,60 % contre 0,65 %.
- Une tarification dégressive plus rapidement accessible.
- La possibilité de choisir entre gestion libre et gestion pilotée.
- Une architecture multisupport proposant plusieurs familles d’investissements.
- L’accès à un actif général en euros, absent de BoursoVie Lux.
- Des versements complémentaires dès 5 000 €.
- Des conditions de rachats partiels plus souples, particulièrement à 150 000 €.
- Un accompagnement par un conseiller dédié.
- La possibilité d’utiliser des supports dans différentes devises, selon les conditions du contrat.
Le coût global et les performances financières restent dépendants des supports sélectionnés, des services souscrits et du niveau de risque accepté. Il n’est donc pas possible d’affirmer qu’une offre est toujours plus performante ou systématiquement moins chère sur tous les portefeuilles.
Mais pour un investissement de 150 000 €, Yomoni Lux apparaît comme une solution particulièrement polyvalente : elle permet de combiner gestion autonome, gestion déléguée, diversification et souplesse de retrait au sein d’un même contrat.
C’est cette capacité à accompagner différents objectifs patrimoniaux, sans imposer une seule façon d’investir, qui constitue son principal atout face à BoursoVie Lux.
Sources et documents utilisés
Ce comparatif est fondé sur les conditions contractuelles et les informations tarifaires publiées par les assureurs et distributeurs, consultées au 4 novembre 2026.
Documents Yomoni Lux
- « Yomoni Lux — Document d’informations clés », La Mondiale Europartner, 8 juillet 2026.
- « Yomoni Lux — Proposition de contrat d’assurance valant note d’information », La Mondiale Europartner.
- « Yomoni Lux — Annexe financière », 1er juillet 2026.
- « Assurance-vie luxembourgeoise dès 50 000 € : Yomoni Lux », présentation et tarifs officiels.
- « Offre de bonus sur l’actif général en euros de votre contrat — Yomoni Lux », conditions commerciales.
Documents BoursoVie Lux
- « BoursoVie Lux — Projet de contrat valant note d’information », Sogelife/BoursoBank, 19 février 2026.
- « BoursoVie Lux — Document d’informations clés », Sogelife, 22 février 2026.
- « BoursoVie Lux — Document de performance », 1er avril 2025.
- « Frais du contrat BoursoVie Lux », Sogelife.
- « Assurance vie luxembourgeoise », site officiel BoursoBank.
- « Qu’est-ce que l’offre BoursoFirst ? », FAQ BoursoBank.
Les comparaisons tarifaires portent sur les grilles publiées. Les montants exprimés en euros sont calculés à encours constant, hors fiscalité et frais propres aux supports sauf mention contraire. Les caractéristiques et tarifs peuvent évoluer.
Communication à caractère promotionnel publiée par Yomoni, distributeur du contrat Yomoni Lux. Cette comparaison ne constitue pas un conseil en investissement personnalisé. Les unités de compte présentent un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Les documents contractuels et réglementaires doivent être consultés avant toute souscription.