

Le cabinet indépendant Good Value for Money a passé au crible 470 offres de gestion pilotée en assurance-vie. Il a comparé leur performance sur neuf ans selon les cinq grands profils de risque, de prudent à audacieux. De quoi répondre à une question que se pose tout épargnant : quelle performance peut-on espérer selon le profil que l'on choisit ?
Qu'est-ce qu'une gestion pilotée ?
La gestion pilotée, aussi appelée gestion profilée ou gestion sous mandat, consiste à confier la gestion de son contrat d'assurance-vie ou de son PER à un établissement financier agréé. L'épargnant signe un mandat (de gestion ou d'arbitrage) : il n'a plus à choisir lui-même ses supports, ni à décider quand vendre ou racheter.
Son seul vrai choix porte sur le profil de gestion. Celui-ci dépend de son horizon de placement, de ses objectifs et de sa capacité à supporter les pertes. Un profil prudent privilégie les supports les moins risqués, comme le fonds en euros ou des OPC obligataires dont le SRI est inférieur ou égal à 2. Un profil audacieux, lui, est majoritairement investi en actions. Historiquement plus rentables que les autres placements, elles sont aussi plus volatiles et exposent à un risque de perte partielle voire totale en capital.
Une fois le profil défini, le gestionnaire construit le portefeuille, le surveille et l'ajuste au fil des marchés. L'épargnant bénéficie ainsi d'une gestion professionnelle et disciplinée, sans y consacrer de temps. Mais toutes les gestions pilotées ne se valent pas : d'un gestionnaire à l'autre, les performances peuvent fortement varier.
Pas encore client ? Confiez vos placements à nos experts :
Quelles performances selon Good Value for Money ?
Sur neuf ans, de 2017 à 2025, les cinq profils de gestion pilotée ont tous fait mieux, en moyenne, que le fonds en euros et que l'inflation. C'est ce que montre le bilan 2026 publié le 2 octobre par Good Value for Money, cabinet indépendant spécialisé dans l'analyse des contrats d'assurance et de placement. Son étude porte sur 470 offres de gestion pilotée en assurance-vie, classées en cinq profils selon leur niveau de risque : de moins de 20 % d'unités de compte pour un profil prudent à plus de 70 % pour un profil audacieux.
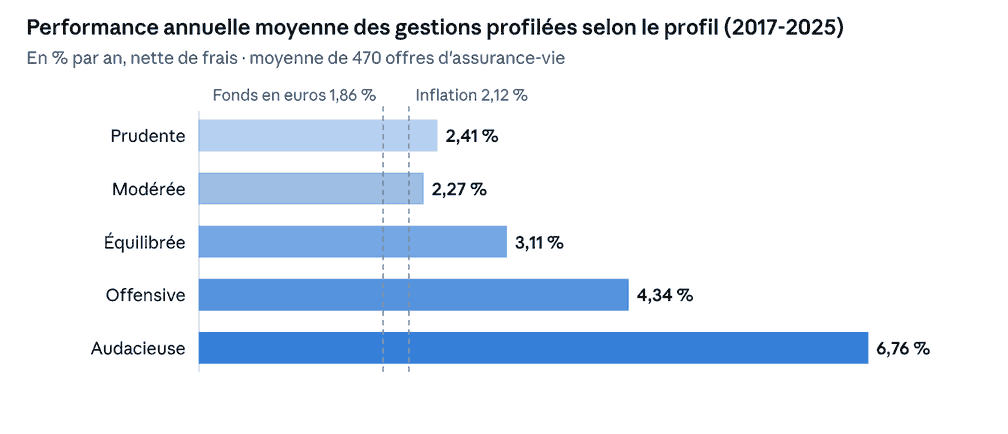
Source : Good Value for Money, newsletter n° 72 (2 octobre 2026). Performances nettes de frais, hors frais sur versements, brutes de prélèvements sociaux.
Les performances passées ne préjugent pas des performances à venir. Investir sur les marchés présente un risque de perte en capital.
Premier enseignement : le profil prudent a tenu ses promesses. Avec 2,41 % par an, il a devancé le fonds en euros de 0,55 point, soit près de 30 % de rendement en plus, et il est resté au-dessus de l'inflation. Un résultat appréciable pour des gestions qui restent investies à plus de 80 % sur le fonds en euros.
Deuxième enseignement, plus surprenant : le profil modéré (2,27 % par an) a fait moins bien que le prudent. L'explication tient sans doute à sa composition. Avec 20 à 35 % d'unités de compte, souvent obligataires, il a subi de plein fouet la chute des obligations en 2022, provoquée par la remontée brutale des taux, là où le fonds en euros, garanti, n'a pas baissé. Et avec 25 % d'actions au plus, il n'a que peu profité du rebond des marchés actions qui a suivi.
Troisième enseignement : au-delà du profil modéré, le risque a payé, et de plus en plus. Passer d'une gestion modérée à une gestion équilibrée a rapporté 0,84 point de plus par an, passer d'une équilibrée à une offensive 1,23 point, et d'une offensive à une audacieuse 2,42 points. Chaque palier de risque supplémentaire a donc été mieux rémunéré que le précédent.
Attention toutefois à ne pas lire ces chiffres comme une invitation à prendre le plus de risque possible. Ce surcroît de rendement est justement la rémunération d'un risque bien réel : selon les critères de Good Value for Money, un profil audacieux peut perdre jusqu'à 50 % en une année et se conçoit sur huit ans au minimum, contre 5 % et deux ans pour un profil prudent. Le rendement n'est au rendez-vous que pour l'épargnant qui garde ses placements assez longtemps pour traverser les baisses. Le bon profil n'est donc pas celui qui a le plus rapporté, mais celui qui correspond à son horizon de placement et à sa capacité à supporter les fluctuations.
Découvrez votre profil d’investisseur
Quelles sont les gestions pilotées les plus performantes ?
Si la performance moyenne des gestions pilotées audacieuses a atteint 6,76 % par an (nets de frais) de 2017 à 2025, elle masque de fortes disparités. Rien d'étonnant pour un profil risqué : chaque décision de gestion peut y peser fortement, à la hausse comme à la baisse, sur la performance finale. Voici le podium des gestions audacieuses les plus performantes sur cinq ans (2021-2025) établi par Good Value for Money.
Le profil 10 de Yomoni se classe 2e sur 119 offres, derrière le profil Or de Mon Petit Placement Vie. Attention toutefois : ce dernier est investi à 100 % en or. C'est donc une gestion très différente, peu diversifiée, dont la performance repose sur un seul actif.
Quant aux gestions offensives, voici leur podium sur la même période.
Yomoni y décroche également la 2e place, sur 88 offres. Concrètement, c'est le profil « Yomoni Tonique », proposé chez notre confrère Linxea, qui a été récompensé. Ce profil correspond au profil 7 chez Yomoni.
Où se situe Yomoni ?
Sur la même période que l'étude, de 2017 à 2025, les profils Yomoni ont fait mieux que la moyenne du marché dans presque toutes les catégories. Pour comparer, nous avons rapproché les profils Yomoni, deux par deux, des cinq catégories retenues par Good Value for Money.
Performances annualisées de 2017 à 2025, nettes de tous frais, hors fiscalité et prélèvements sociaux.Les performances passées ne préjugent pas des performances à venir. Investir sur les marchés présente un risque de perte en capital.
Dans chaque catégorie, le premier profil du binôme est le moins exposé aux marchés : on pourrait donc s'attendre à ce qu'il se situe sous la moyenne. Pourtant, les profils 3, 5 et 7 font mieux que la moyenne de leur catégorie. Quant au profil 10, il la dépasse de 1,75 point par an. Des frais maîtrisés et une gestion investie en ETF, ces fonds indiciels à bas coûts, contribuent directement à ce résultat.
Pourquoi confier la gestion de ses investissements à Yomoni ?
Chez Yomoni, votre épargne est gérée au quotidien par une équipe de gérants professionnels, menée par Olivier Malteste, directeur des investissements, fort de vingt ans d'expérience en gestion d'actifs. Les gérants suivent les marchés en continu et ajustent les portefeuilles quand c'est nécessaire. Vous n'avez rien à faire, mais vous êtes informé de chacune de leurs décisions.
Chaque mois, l'équipe de gestion adresse à ses clients un rapport de gestion, accompagné d'un commentaire qui revient sur l'évolution des marchés et les décisions prises (lire le dernier commentaire de gestion). Elle publie aussi chaque semaine un article sur l'actualité économique et les marchés (lire le dernier article).
Les portefeuilles sont principalement construits avec des ETF, ces fonds indiciels qui répliquent un indice boursier ou thématique à moindre coût. Ils offrent une large diversification, entre zones géographiques, secteurs et classes d'actifs, et des frais réduits. Or les frais sont l'un des rares paramètres que l'on maîtrise : chaque point économisé est un point de performance en plus, année après année.
Sur l'assurance-vie Yomoni Vie, les frais sont limités à 1,6 % par an au maximum, tout compris : 0,7 % de frais de gestion Yomoni, 0,6 % au plus de frais de l'assureur Suravenir et 0,3 % au plus de frais des ETF. Aucuns frais d'entrée, de versement, d'arbitrage ou de sortie ne s'y ajoutent.
Avec dix profils de gestion, Yomoni ajuste finement le niveau de risque à votre horizon de placement et à votre sensibilité aux fluctuations. Là où la plupart des offres se limitent à trois ou cinq profils, vous bénéficiez d'une gestion vraiment adaptée à votre projet. Une version responsable, investie selon des critères ESG, est aussi disponible.
Cette approche se décline sur toute la gamme, avec la même équipe de gestion, les mêmes principes d'investissement en ETF et des frais réduits : assurance-vie, PER, PEA et compte-titres, ainsi que des solutions dédiées aux enfants, aux indépendants ou aux patrimoines plus importants avec la gestion privée. Tout se pilote en ligne et depuis l'application : simulation de votre projet, suivi de votre portefeuille en temps réel, versements ponctuels ou programmés. Et si vous souhaitez être accompagné, des conseillers sont disponibles pour échanger avec vous.
Plus de 80 000 épargnants font aujourd'hui confiance à Yomoni, société de gestion agréée par l'AMF et certifiée B Corp. Son offre a été distinguée à de nombreuses reprises. En 2025, Yomoni Vie a notamment reçu le Trophée d'or du Revenu dans la catégorie des meilleurs contrats en gestion pilotée, ainsi qu'un Oscar de l'assurance vie dans la catégorie gestion profilée équilibrée. Yomoni Vie Responsable a, lui aussi, été récompensé aux Oscars de l'assurance vie 2025, dans la catégorie des contrats responsables. Depuis sa création, Yomoni a battu 99 % des fonds traditionnels comparables à risque équivalent (voir l'étude complète).
Pas encore client ? Confiez vos placements à nos experts :
Les performances passées ne préjugent pas des performances à venir. Investir sur les marchés présente un risque de perte en capital.