

Le 21 octobre, le taux d'emprunt de la France à 10 ans a franchi la barre des 5 %, une première depuis 2002. Pour l'État et l'économie française, c'est un coup de massue. Pour l'épargnant, c'est surtout un contexte différent, auquel il faut s'adapter pour protéger son épargne et profiter des opportunités.
Pourquoi la France paie soudain 5 %
Le taux de l'OAT à 10 ans, la référence de la dette française, évoluait autour de 3,2 % fin février. Le 21 octobre, il a touché 5,05 % en séance : près de 2 points de hausse en huit mois, dont 0,6 point sur le seul mois de septembre. Dès le 1er octobre, l'Agence France Trésor avait dû servir 5 % ou plus sur ses émissions longues.
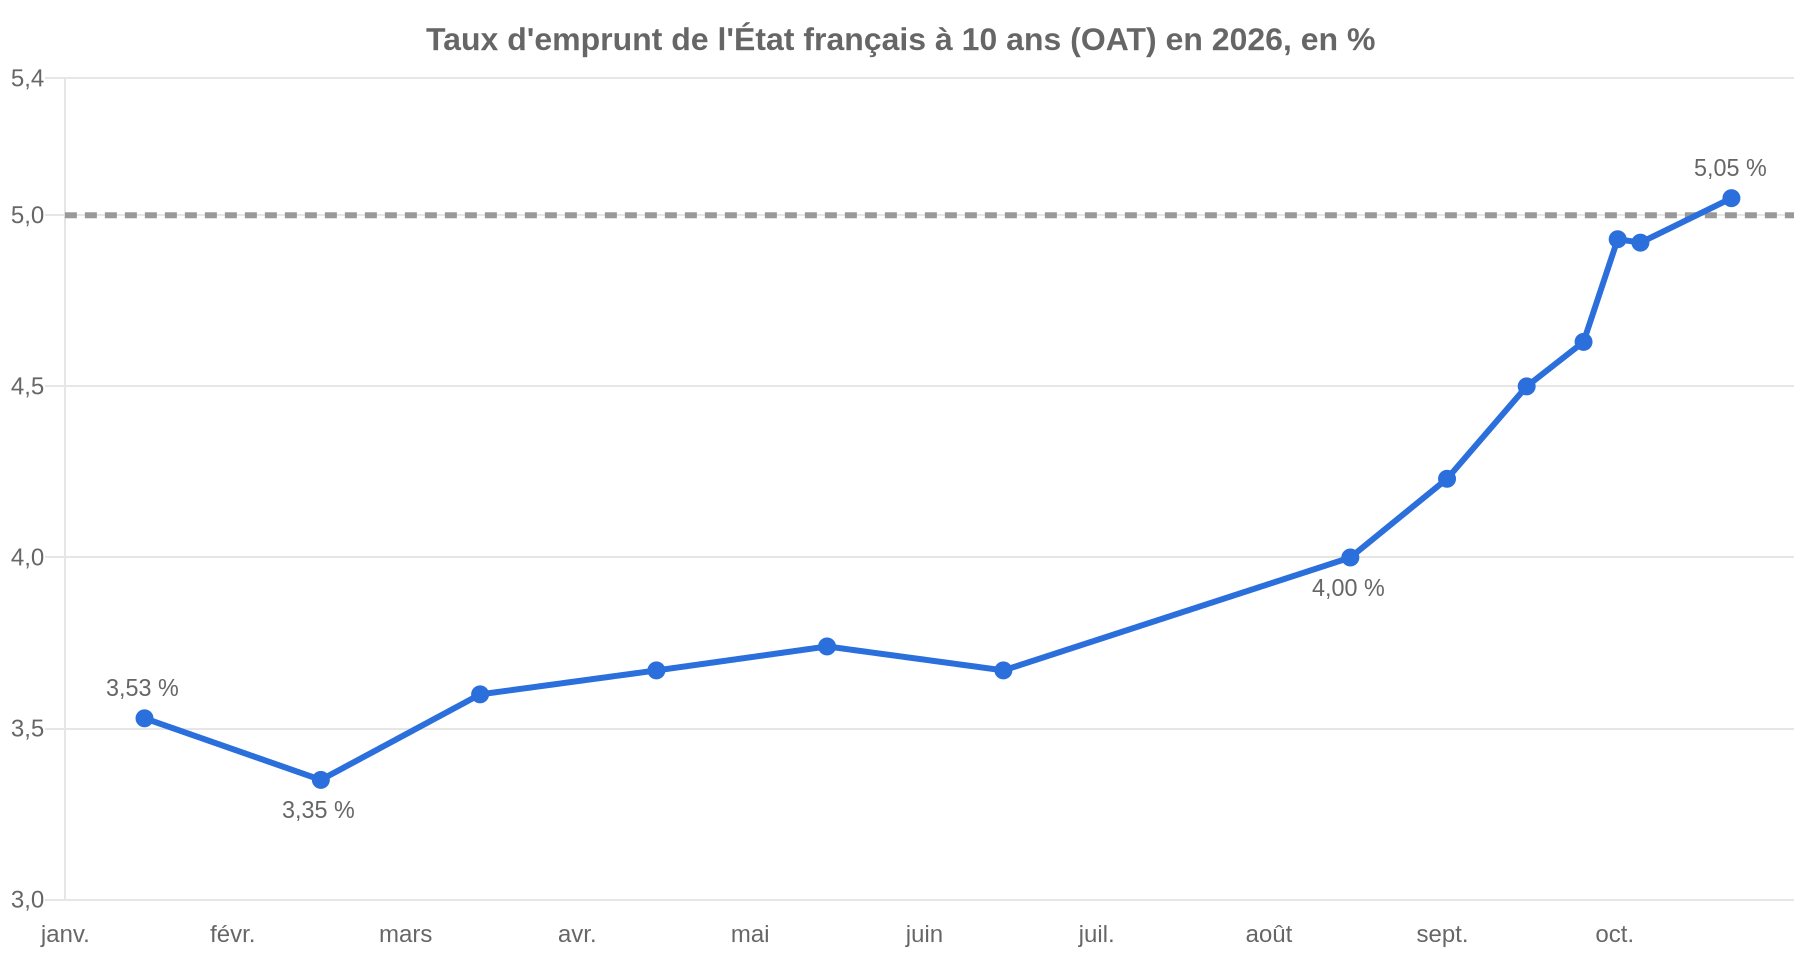
Sources : Banque de France, Trading Economics
Le mouvement a démarré fin février, avec le conflit au Moyen-Orient et le blocage du détroit d'Ormuz, qui a fait flamber les prix de l'énergie : le baril de Brent dépasse aujourd'hui 110 dollars.
« Cet effet inflationniste, conjugué à l'incertitude de la réponse des banquiers centraux qui doivent, de par le mandat qui leur a été confié, lutter contre l'inflation, fait logiquement monter les taux d'intérêt. »
— Olivier Malteste, chef économiste et directeur des investissements de Yomoni
Deux autres forces poussent les taux à la hausse. L'offre d'obligations augmente : les États empruntent davantage, comme l'Allemagne avec son plan d'investissement massif, mais aussi les entreprises, à l'image des géants de la tech américaine qui ne génèrent plus assez de trésorerie pour financer leurs investissements colossaux. Dans le même temps, la demande recule. Le Japon, souvent considéré comme le prêteur du monde, en est le meilleur exemple.
Pendant des années, les investisseurs ont emprunté à taux quasi nul au Japon pour placer cet argent là où les taux étaient plus élevés, une stratégie appelée carry trade. Avec la remontée des taux japonais, l'épargne nippone trouve une rémunération suffisante chez elle, et les États-Unis comme l'Europe perdent un acheteur.
La hausse est mondiale, mais la France paie une prime en plus. Celle-ci se mesure avec le spread OAT-Bund, l'écart entre le taux à 10 ans français et son équivalent allemand. Sous 0,5 point avant la dissolution de juin 2024, il a atteint 1,60 point le 21 octobre, un niveau inédit depuis 2011. C'est la prime la plus élevée de la zone euro, devant l'Italie (1,16 point) et la Grèce (1,07 point). Cette prime s'explique avant tout par l'état des finances publiques. La dette atteignait 3 595 milliards d'euros fin juin, soit 119 % du PIB. Le gouvernement prévoit un déficit de 5,4 % du PIB en 2026 et de 5 % en 2027, loin du plafond européen de 3 %, et une dette au-delà de 121 % du PIB fin 2027. Elle tient aussi à l'instabilité politique. Pendant la saga budgétaire de l'automne 2025, le spread avait culminé à 0,89 point lors de la démission de Sébastien Lecornu, avant de retomber à 0,56 point fin janvier 2026, une fois le budget adopté. Le scénario se répète : le budget 2027 est en pleine discussion au Parlement, des manifestations ont dégénéré dans plusieurs villes et la présidentielle a lieu dans six mois.
Hausse des taux, baisse des obligations
Une obligation, c'est un prêt. Vous prêtez par exemple 1 000 euros à l'État pendant 10 ans. En échange, il vous verse chaque année un intérêt généralement fixe, le coupon, puis vous rembourse vos 1 000 euros à l'échéance.
Imaginons que vous ayez acheté l'an dernier une OAT qui rapporte 3 %, soit 30 euros par an. Aujourd'hui, l'État émet de nouvelles OAT à 5 %, soit 50 euros par an. Si vous voulez revendre la vôtre avant son terme, personne ne vous la rachètera 1 000 euros : pourquoi se contenter de 30 euros quand le neuf en rapporte 50 ? Son prix doit baisser jusqu'à ce que son rendement rejoigne celui du marché. C'est cette mécanique qui fait reculer les fonds obligataires quand les taux montent.
L'ampleur de la baisse dépend de la durée restant à courir. Une obligation qui arrive à échéance dans un an bouge à peine, une obligation à 20 ans beaucoup plus. Les gérants mesurent cet effet avec la sensibilité : un fonds de sensibilité 5 perd environ 5 % quand les taux montent de 1 point.
Les ETF obligataires l'illustrent bien : plus les obligations détenues sont longues, plus la baisse récente est forte.
Performances en euros, coupons réinvestis, au 19 octobre 2026 (20 octobre pour l'ETF d'obligations américaines). Les ETF mondial et américain sont couverts contre le risque de change. Source : extraETF.
Les performances passées ne préjugent pas des performances futures.
Pour autant, la hausse des taux n'est pas forcément une mauvaise nouvelle à long terme pour la classe obligataire. La baisse des fonds et ETF obligataires est un effet immédiat, mais ponctuel. En contrepartie, ces fonds réinvestissent désormais les coupons perçus et les titres arrivés à échéance dans des obligations qui rapportent bien davantage. Ce supplément de rendement s'accumule année après année et finit par compenser la baisse initiale. Il ne se voit simplement pas tout de suite dans les performances : en règle générale, il faut à peu près autant d'années que la sensibilité du fonds pour effacer le choc.
Besoin d'accompagnement ? Confiez vos placements aux experts Yomoni :
L'impact sur l'épargne sécuritaire
Pour le fonds euros, la hausse des taux est plutôt une bonne nouvelle. Il est investi en majorité en obligations : chaque euro versé, chaque obligation qui arrive à échéance peut désormais être replacé autour de 5 %, contre moins de 1 % il y a cinq ans.
Votre capital, lui, ne risque rien. Les anciennes obligations du fonds perdent de la valeur sur le papier, selon la mécanique décrite plus haut. Mais l'assureur les garde généralement jusqu'à échéance et la garantie du fonds euros reste due. Les assureurs disposent aussi de réserves, la provision pour participation aux bénéfices, qui représentaient environ 4 % des encours fin 2025. Elles leur permettent de lisser les rendements dans les années agitées.
Ne vous attendez pas pour autant à un fonds euros à 5 % dès l'an prochain. Le portefeuille d'un assureur se renouvelle lentement, sur une dizaine d'années. Le rendement moyen servi en 2025 était de 2,63 % (nets de frais) selon l'ACPR. Il devrait remonter autour de 2,9 %, en 2026, selon le cabinet Good Value for Money. La remontée sera donc progressive, et plus rapide pour les fonds jeunes ou ceux qui collectent beaucoup d'argent frais.
C'est pourquoi les assureurs cherchent aujourd'hui à attirer de l'argent frais. Plus ils collectent, plus ils peuvent investir rapidement aux taux actuels et faire remonter le rendement de leur fonds. D'où la multiplication des offres à taux boosté : un bonus de rendement pendant un ou deux ans, en échange d'un versement minimum et, le plus souvent, d'une part investie en unités de compte.
Yomoni propose ainsi, jusqu'au 31 décembre 2026, un « Pack fonds € boosté » sur son contrat Yomoni Vie. Pour un versement d'au moins 20 000 euros, réparti à parts égales entre le fonds euros Suravenir Opportunités 2 et la gestion pilotée, la part en fonds euros reçoit un bonus de 1,50 % net par an en 2026 et en 2027. L'objectif de rendement atteint alors 4,50 % net par an, si le fonds rapporte autant qu'en 2025 (3 % net). Ce rendement n'est pas garanti, et le fonds Opportunités 2 offre une garantie partielle du capital, à hauteur de 97 % par an.
La hausse des rendements des fonds en euros va surtout creuser l'écart avec l'épargne réglementée. En 2025, le fonds euros a rapporté 2,63 % en moyenne, contre 1,70 % aujourd'hui pour le Livret A et 2,50 % pour le LEP. Or le taux des livrets ne suit pas l'OAT : il dépend de l'inflation et des taux courts de la BCE. Le fonds euros, lui, va progressivement intégrer des obligations à 5 %, quand le Livret A n'en profitera pas.
Avec une inflation à 3,1 % sur un an en septembre, le Livret A fait déjà perdre du pouvoir d'achat. Il garde un vrai atout : il est net d'impôt et disponible à tout moment, ce qui en fait l'outil idéal de l'épargne de précaution. Mais au-delà de ce matelas, laisser dormir son argent sur un livret va coûter de plus en plus cher par rapport au fonds euros.
Allocation : l'œil de Yomoni
La France n'est pas en risque de faillite. Les investisseurs continuent de lui prêter sans difficulté : le 1er octobre, jour même de la présentation du budget, l'adjudication a attiré une demande de 2 à 3 fois le montant proposé selon les lignes, pour 12 milliards d'euros émis. Ce qui change, c'est le prix : le taux à 10 ans de référence est passé de 4,23 % un mois plus tôt à 4,93 % ce jour-là.
Ce prix, ce sont les Français qui le paieront. La charge de la dette est déjà le deuxième poste du budget de l'État, derrière l'enseignement scolaire et devant la défense, et devrait devenir le premier dès 2027. Elle grimpe mécaniquement, à mesure que la dette ancienne, émise à taux quasi nul, est renouvelée aux conditions actuelles. La hausse touche aussi le crédit immobilier, dont les taux fixes s'appuient sur le TEC 10, et le financement des PME et ETI, avec à la clé moins d'investissement et un marché de l'emploi plus fragile.
« Chaque euro consacré au paiement des intérêts est un euro qui ne finance ni l'école, ni l'hôpital, ni la défense, ni une baisse d'impôts. (…) Autrement dit : le premier budget de la France sera bientôt le remboursement de son passé. »
— Olivier Malteste, Yomoni
Qui peut calmer le jeu ? D'abord les assureurs, acheteurs naturels de dette française pour leur bilan comme pour leurs fonds euros. Traditionnellement, ils voient dans un spread de 1 point un signal d'achat. Cette année, ils semblaient plutôt attendre 1,5 point. Ce seuil est atteint, et leurs achats ont peut-être déjà contribué à apaiser le marché lors de la séance du 2 octobre.
Côté institutions, la BCE dispose depuis 2022 d'un outil anti-fragmentation sans limite de montant, le TPI, mais il est conditionnel et n'a jamais servi. Il vise des mouvements de marché « injustifiés et désordonnés ». Or la hausse française repose sur des fondamentaux et s'est faite par paliers. La France est en outre en procédure de déficit excessif depuis juillet 2024. Et la BCE, qui remonte ses taux, se contredirait en achetant de la dette pour les faire baisser. Reste l'aide massive, via le programme OMT de rachat illimité de la BCE. Elle suppose de passer sous un programme du Mécanisme européen de stabilité, avec des conditions strictes. Le Portugal en a fait l'expérience en 2011 : 78 milliards d'euros d'aide, en échange d'une baisse des salaires des fonctionnaires, d'un gel des pensions, de hausses d'impôts et de la suppression de jours fériés. Une forme de tutelle difficilement envisageable pour la France.
Dans nos portefeuilles, nous restons relativement prudents sur la France : la prime de risque française ne devrait se résorber que lentement, au rythme des négociations budgétaires et de la campagne présidentielle. Côté actions, les portefeuilles surpondèrent les actions américaines et sous-pondèrent la zone euro, un choix qui a payé en septembre. Nous surpondérons également le secteur de l'énergie, pour amortir une éventuelle nouvelle perturbation de l'approvisionnement au Moyen-Orient.
Pas encore client ? Confiez vos placements à nos experts :
Que faire concrètement ?
La première règle est de ne pas réagir à chaud. Vendre des obligations après une baisse, c'est figer une perte au moment où leur rendement futur devient le plus intéressant. Les tensions sur la dette française ont d'ailleurs souvent reflué une fois l'incertitude politique levée, comme après l'adoption du budget début 2026.
« Le marché a sanctionné l'instabilité plus que le contenu du budget. »
— Olivier Malteste, Yomoni
Quelques réflexes, en revanche, ont du sens :
- Faites le point sur votre épargne de précaution. Gardez sur les livrets ce dont vous pourriez avoir besoin rapidement, pas davantage.
- Regardez la part obligataire de votre allocation. Les obligations peuvent jouer leur rôle de stabilisateur tout en rapportant. Faites le point avec votre conseiller.
- Ne délaissez pas le fonds euros. Son rendement va remonter progressivement, et sa garantie en capital garde toute sa valeur dans une période agitée.
- Continuez vos versements programmés. Investir régulièrement permet d'acheter à des prix plus bas quand les marchés reculent.
Des taux à 5 % ne sont pas une catastrophe pour l'épargnant. Ils marquent la fin d'une décennie où l'argent ne rapportait rien sans risque. Pour qui sait rester diversifié et patient, c'est plutôt une bonne nouvelle.
Besoin d'accompagnement ? Nos conseillers privés sont à votre disposition pour vous accompagner au mieux dans la mise en place de votre stratégie d'investissement.
Cet article est fourni à titre informatif et ne constitue pas un conseil en investissement personnalisé.