
Chaque lundi, notre équipe de Gestion analyse et commente les marchés financiers. Quelle est la situation sur la semaine passée ? Quelles actualités faut-il retenir ?
Source : @Bloombeg LP
1. Le mot de la semaine : AIe !
La semaine a été particulièrement compliquée sur les marchés, notamment sur les valeurs liées à l’intelligence artificielle.
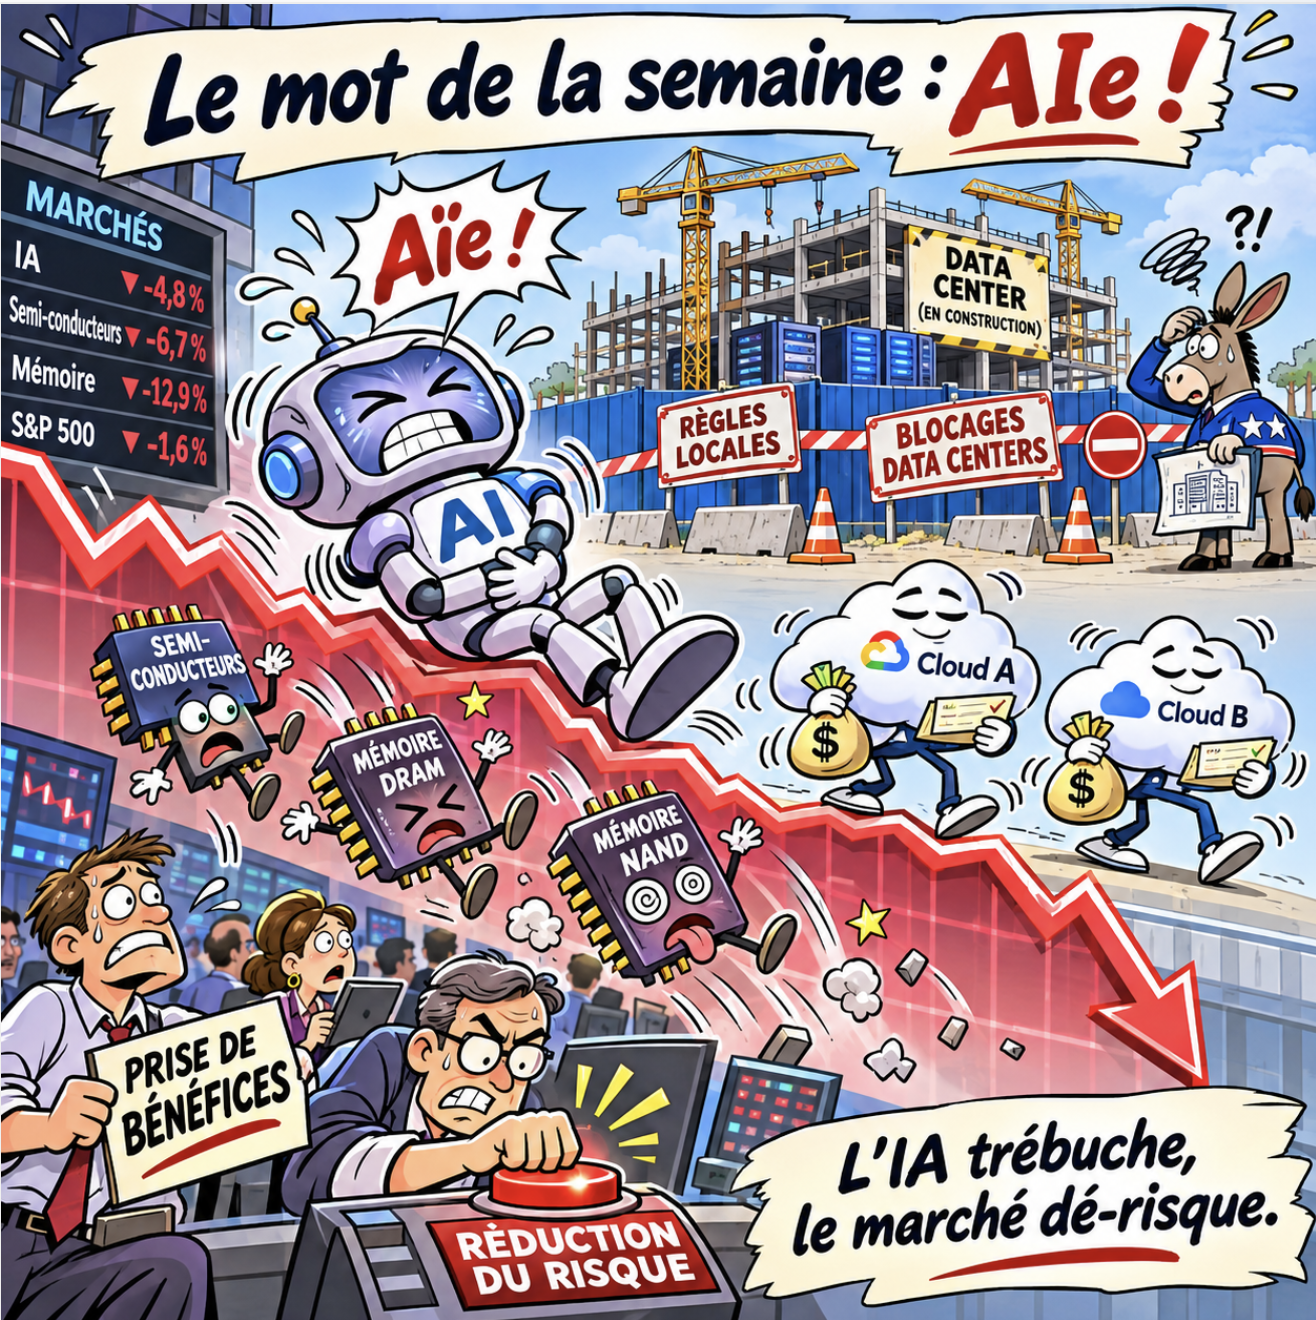
Alors que les marchés semblaient saluer la victoire des démocrates, et en particulier la levée de l’incertitude juridique sur le résultat des élections de mi-mandat, la journée de jeudi a au contraire été marquée par une forte baisse des valeurs liées à la thématique de l’intelligence artificielle.
La crainte principale : en bloquant ou en limitant l’installation de data centers, les démocrates pourraient ralentir le développement de l’intelligence artificielle et renchérir son coût.
Lorsque l’on regarde plus en détail les écarts de performance entre les valeurs, on remarque que les spécialistes de la mémoire ont perdu davantage que les valeurs directement exposées à la construction des centres de données. À l’inverse, Amazon et Microsoft, qui financent une grande partie de ces chantiers, ont un peu mieux résisté que le marché américain. Les investisseurs ont surtout réduit leur exposition aux valeurs les plus sensibles à l’enthousiasme autour de l’IA, celles dites « à fort bêta ».
La séance de jeudi nous paraît donc davantage traduire une réduction du risque, probablement accompagnée de prises de bénéfices, qu’une conviction forte que ces élections vont radicalement changer les perspectives de l’intelligence artificielle.
Pour ne rien arranger, au cours du week-end, nous avons appris que le directeur général de Nvidia, Jensen Huang, a reconnu avoir entretenu une liaison extraconjugale. Selon la presse américaine, elle concernerait Alice Huang, ancienne dirigeante de Megaspeed, que le renseignement américain soupçonne d’être une espionne chinoise. Le conseil d’administration de Nvidia a ouvert une enquête indépendante.
De quoi ajouter de l’incertitude à l’incertitude ambiante…
2. Les chiffres essentiels de la semaine
Aux États-Unis, les chiffres de l’emploi sont nettement supérieurs aux attentes avec 165 000 créations d’emplois en octobre contre 65 000 attendues, soit 100 000 de plus que prévu. Le chiffre du mois de septembre est quant à lui revu à la hausse et passe de 29 000 à 60 000 créations.
Le taux de chômage, qui était attendu stable, passe de 4,2 % à 4,1 %.
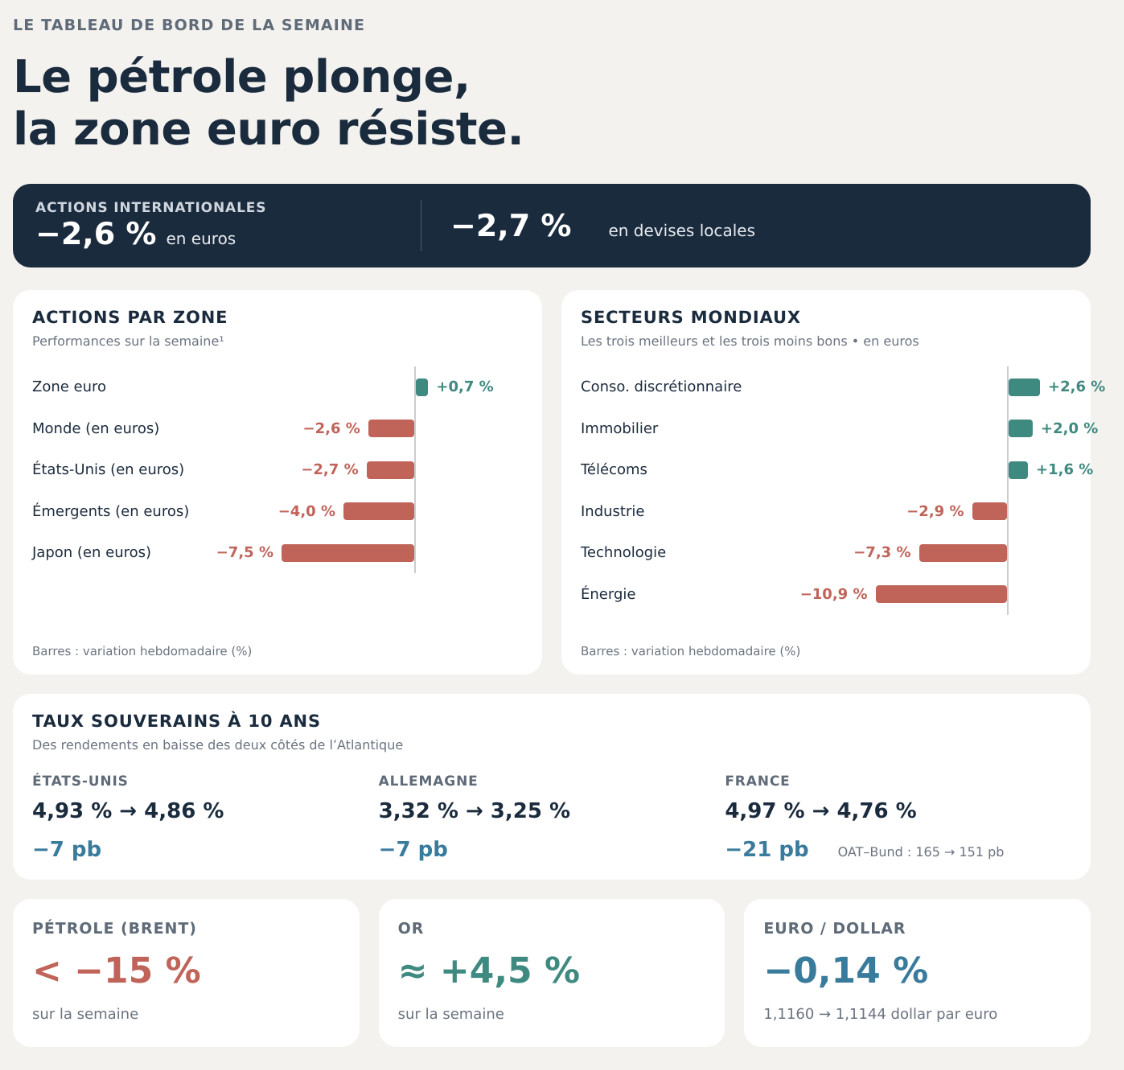
3. Les performances de la semaine
4. Le coin des banques centrales
Comme attendu, la Banque d’Angleterre a décidé de relever, le 5 novembre, son taux directeur de 25 points de base, à 4 %. Les neuf membres du comité ont voté pour une hausse, l’un d’eux souhaitant même 50 points de base. Avec une inflation à 3,5 %, attendue autour de 5 % à la mi-2027, la BoE veut éviter que le renchérissement de l’énergie se diffuse durablement aux salaires et aux autres prix. Elle laisse la porte ouverte à de nouvelles hausses, sans annoncer de trajectoire automatique.
La BCE n’avait pas de réunion de politique monétaire cette semaine. Le président de la Bundesbank, Joachim Nagel, a, de son côté, jugé un relèvement en décembre « très probablement nécessaire ». Christine Lagarde, qui quittera ses fonctions le 7 février 2027, se montre plus mesurée et rappelle que la décision se prendra réunion par réunion. Le dilemme de l’institution demeure entier : l’énergie alimente l’inflation tout en pesant sur la croissance. L’attention porte donc sur la diffusion de ce choc au reste de l’économie et sur les anticipations d’inflation, davantage que sur la seule évolution du pétrole. Selon les estimations préliminaires publiées la semaine dernière, l’inflation globale a continué d’augmenter, à 4 %, alors que l’inflation sous-jacente est restée stable à 2,5 %.
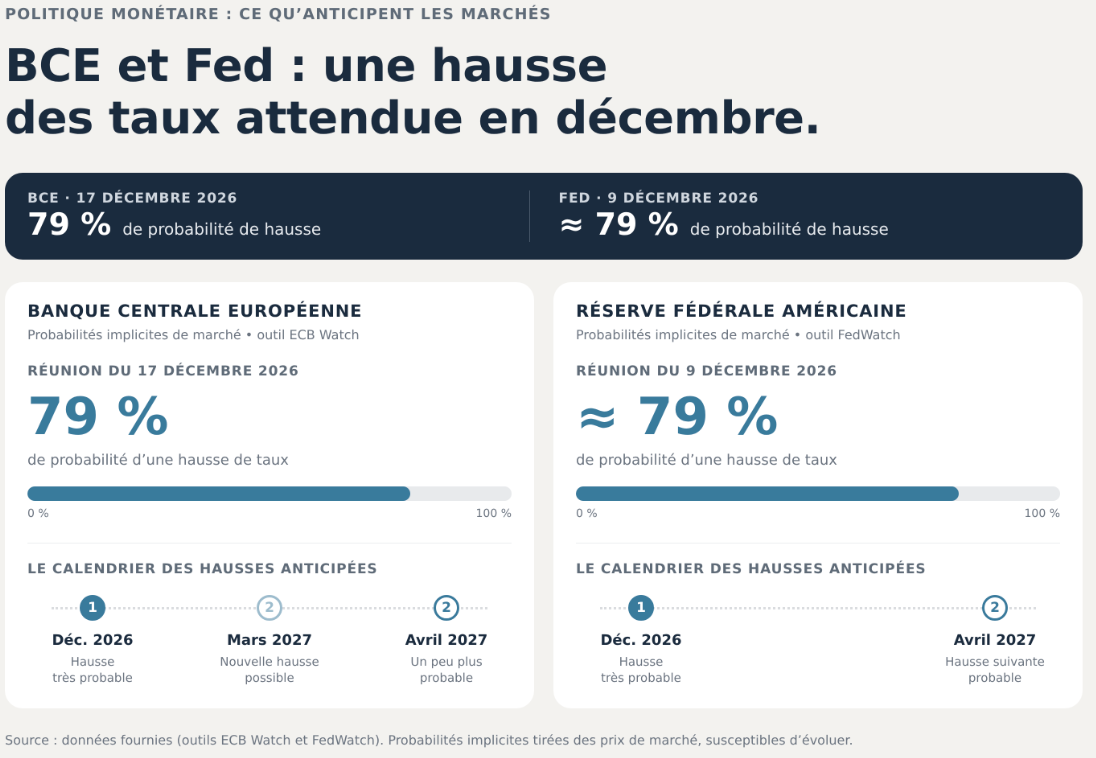
Selon l’outil ECB Watch, les marchés estiment désormais à 79 % la probabilité d’une hausse de taux le 17 décembre prochain. Une nouvelle hausse pourrait ensuite survenir en mars ou, un peu plus probablement, en avril 2027.
Aux États-Unis également, les déclarations de plusieurs responsables de la Fed ont entretenu la perspective d’un resserrement supplémentaire. Beth Hammack et Thomas Barkin ont défendu le 5 novembre des hausses graduelles pour ramener une inflation toujours trop élevée vers la cible de 2 %. Le rapport sur l’emploi de vendredi est venu renforcer cette idée : 165 000 créations de postes en octobre, plus du double des attentes, et un chômage revenu à 4,1 %.
Selon l’outil FedWatch, la probabilité d’une hausse de taux le 9 décembre prochain est également proche de 79 %. Comme pour la BCE, la hausse suivante interviendrait probablement en avril 2027.
5. Et cette semaine?
Aux États-Unis, cap cette semaine sur l’inflation et les prix à la production. Nous surveillerons également les ventes de logements anciens du mois d’octobre.
En Europe, l’attention se portera plutôt sur la croissance, avec la deuxième estimation du PIB du troisième trimestre en zone euro et la première estimation au Royaume-Uni.
Enfin, en Chine, après les chiffres d’inflation publiés ce lundi, nous suivrons l’évolution de la balance commerciale.
6. Plus de données pour aller plus loin
Plus tôt dans la semaine, le rapport JOLTS a fait état d’un nombre d’offres d’emploi non pourvues en hausse en septembre et supérieur aux attentes, avec 7,523 millions de postes contre 7,10 millions attendus et 7,19 millions en août (chiffre révisé à la hausse). Les créations d’emplois dans le secteur privé mesurées par ADP en octobre sont également supérieures aux attentes et restent stables, avec 86 000 créations contre environ 70 000 attendues.
L’indice PMI manufacturier de l’ISM du mois d’octobre surprend à la hausse à 55,5, contre 54,5 attendu, soit le niveau de septembre. En revanche, l’indice PMI des services de l’ISM ralentit plus qu’attendu et passe de 54,9 à 54,5, contre 54,8 attendu. De même, l’indice PMI composite de S&P Global d’octobre passe de 58,4 à 55,9, contre 57,6 en première estimation.
Les premières estimations de l’indice de confiance de l’université du Michigan pour le mois de novembre sont toutes orientées dans le bon sens, avec un indice de confiance qui passe de 48 à 51, des anticipations d’inflation à 1 an qui reculent de 4,7 % à 4,3 % et des anticipations d’inflation à 5 ans qui passent de 3,5 % à 3,4 %.
Le déficit de la balance commerciale américaine de septembre est plus faible qu’attendu, à 105 milliards de dollars, contre 105,7 milliards en août et 107,9 milliards anticipés.
Les commandes à l’industrie progressent davantage qu’attendu en septembre, de 1,8 %, contre 1,2 % attendus et 0,3 % en août.
L’estimation GDPNow de la Fed d’Atlanta pour la croissance américaine du quatrième trimestre progresse de 3,2 % à 3,4 %.
En zone euro, pas de surprise sur le front de l’inflation, avec un indice des prix préliminaire qui, comme attendu, passe de 3,8 % à 4 %. L’inflation sous-jacente préliminaire reste stable, comme attendu également, à 2,5 %.
Le PMI manufacturier du mois d’octobre ralentit, mais moins qu’attendu, en passant de 52,9 en septembre à 52,7 en octobre, contre 52,4 attendu. Le PMI des services ralentit également, mais plus qu’attendu, en passant de 53 à 51,4, contre 51,7 attendu. Ainsi, le PMI composite de S&P Global baisse plus que prévu, en passant de 53,1 à 51,7, contre 51,9 attendu.
La France se démarque négativement, avec notamment un PMI des services qui passe de 51,2 à 46,2, contre 48,4 attendu. L’indice PMI composite de S&P Global pour la France passe ainsi de 51,1 à 46,6, contre 48,4 attendu.
Les ventes au détail en zone euro se contractent de 0,7 % en septembre, contre -0,1 % attendus.
Du côté des résultats d’entreprise, la croissance des bénéfices reste soutenue. Aux États-Unis, alors que près de neuf sociétés du S&P 500 sur dix ont publié leurs comptes, les bénéfices du troisième trimestre progressent de 31,4 %, au-delà des attentes de début de saison. Cette solidité mérite néanmoins une nuance : les bonnes surprises sont nombreuses, mais leur ampleur reste inférieure aux moyennes historiques. En Europe, la hausse attendue des bénéfices atteint 25 %, mais revient à 9,5 % hors énergie. Derrière les chiffres agrégés, les écarts entre secteurs restent donc importants. Pour les marchés, l’enjeu dépasse désormais la capacité à battre les prévisions : il faut aussi convaincre que la croissance et les marges pourront tenir dans la durée.
Les publications de la semaine illustrent cette exigence. Palantir et AMD affichent des hausses de chiffre d’affaires de respectivement 96 % et 45 %, confirmant que les dépenses liées à l’intelligence artificielle se traduisent bien en revenus pour leurs fournisseurs. Mais cette dynamique a aussi un coût : Apple, malgré des ventes en progression de 12 %, prévoit une pression sur ses marges liée notamment au renchérissement des mémoires. Qualcomm subit également la faiblesse des smartphones, que sa diversification ne compense pas encore. À l’inverse, Novo Nordisk retrouve des couleurs en relevant ses objectifs annuels, même si l’amélioration de son résultat ajusté doit être nuancée par une base de comparaison favorable. Notre lecture reste donc sélective : la croissance des entreprises est bien présente, mais sa pérennité et le prix payé pour en bénéficier restent déterminants.