
Chaque lundi, notre équipe de Gestion analyse et commente les marchés financiers. Quelle est la situation sur la semaine passée ? Quelles actualités faut-il retenir ?
Source : @Bloombeg LP
1. L’humeur de la semaine : Avoir une puce (Nvidia) à l’oreille
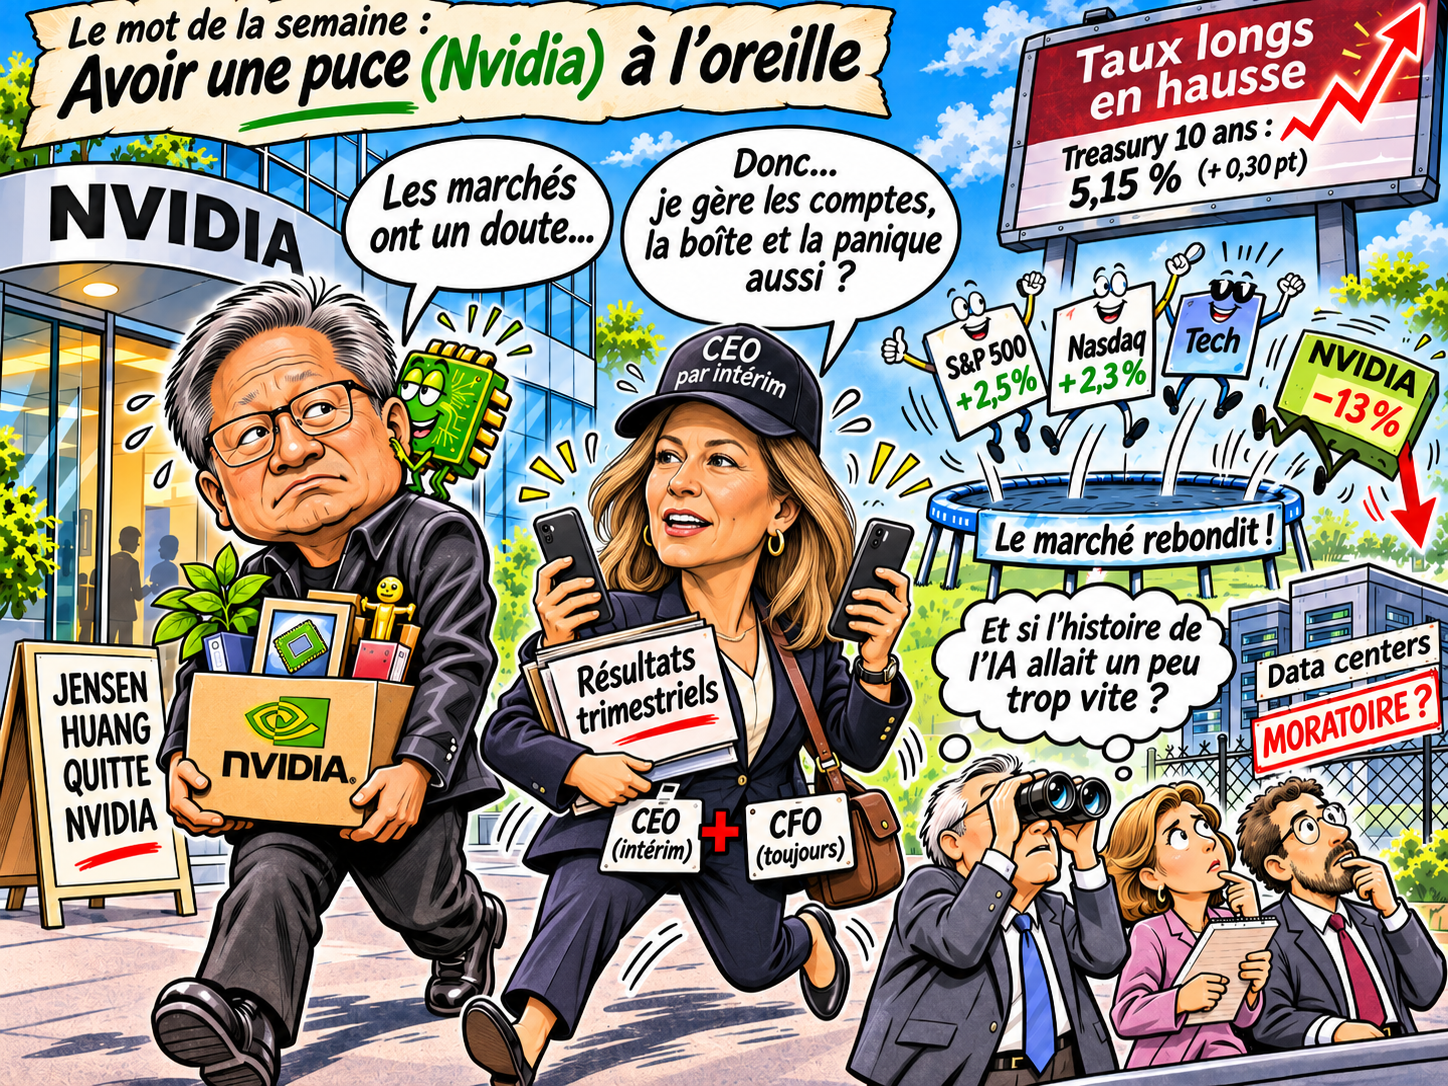
Cette expression me semble particulièrement bien résumer la première quinzaine de novembre, aussi bien dans son sens actuel que dans son sens historique.
Aujourd’hui, « avoir la puce à l’oreille » signifie avoir l’attention éveillée par un détail suspect, éprouver de la méfiance ou nourrir un doute. Et la première semaine de novembre a justement été marquée par les interrogations des investisseurs sur la pérennité du thème de l’intelligence artificielle en Bourse, notamment après la victoire des démocrates aux élections de mi-mandat aux États-Unis.
L’un des sujets qui ont émergé lors de ces élections est en effet l’opposition croissante d’une partie des électeurs américains à l’implantation de nouveaux data centers. Plusieurs candidats ont fait campagne sur ce thème, certains allant jusqu’à proposer des moratoires. De quoi faire craindre un ralentissement, voire un renchérissement, du déploiement des infrastructures indispensables au développement de l’intelligence artificielle.
Mais cette expression possède également un sens historique beaucoup plus savoureux. Au Moyen Âge, « avoir la puce en l’oreille » signifiait être tourmenté par le désir amoureux ou l’impatience amoureuse, l’agitation provoquée par la puce étant comparée au trouble des sentiments.
Et la semaine dernière, l’actualité nous en a offert une illustration pour le moins inattendue. Jensen Huang, cofondateur et PDG de Nvidia, entreprise emblématique de l’intelligence artificielle, a démissionné sur fond de révélations concernant plusieurs relations extraconjugales. Parmi elles, une liaison avec une femme d’affaires soupçonnée d’entretenir des liens avec les services de renseignement chinois. D’autres relations présumées avec des salariées de Nvidia ont également été évoquées par la presse.
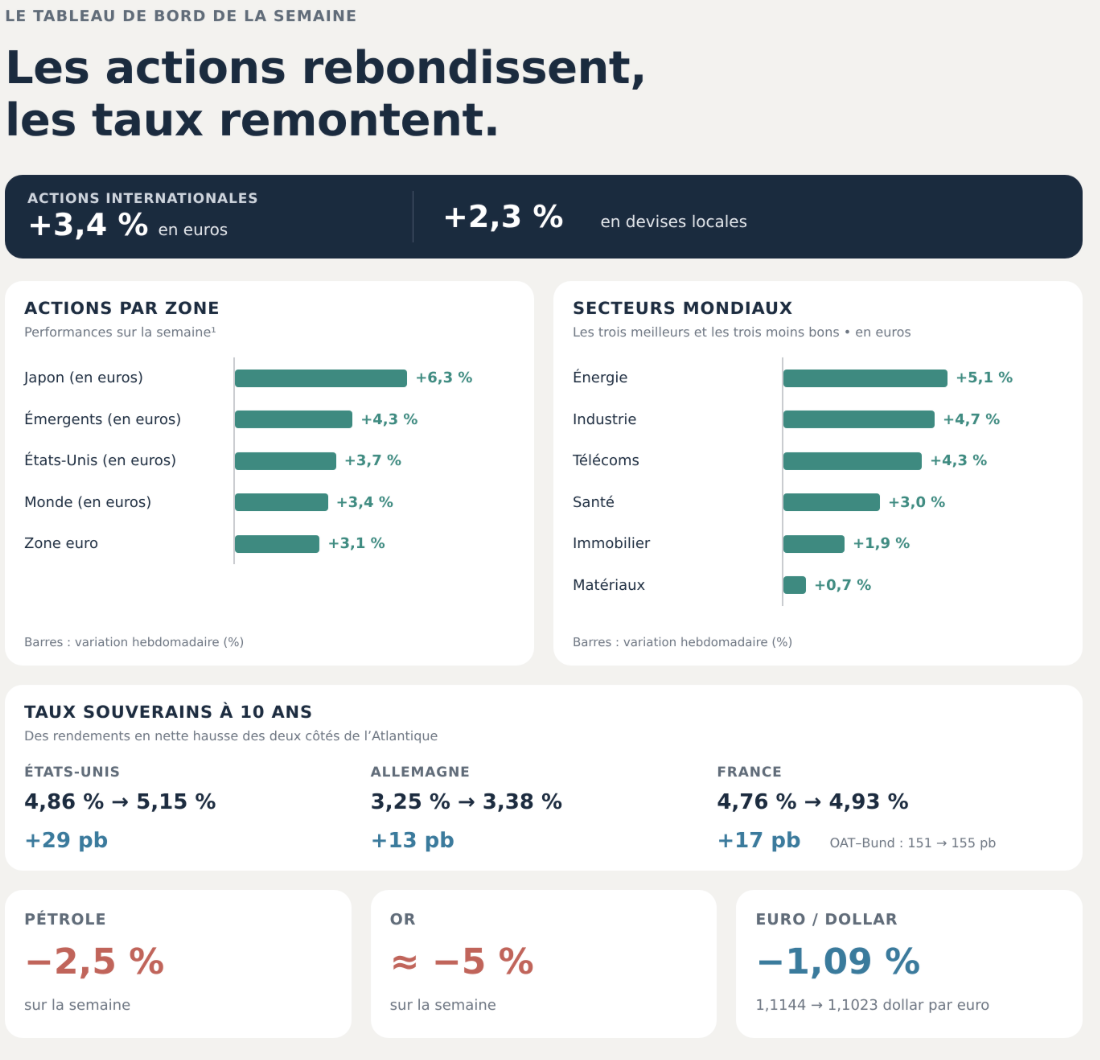
Sur les marchés, le contraste est saisissant. Malgré ce feuilleton, les indices actions ont rebondi sur la semaine. Les valeurs technologiques ont également participé au mouvement, même si Nvidia a fait figure de notable exception.
Quelle est la valeur d’un CEO ?
Visiblement, près de 573 milliards de dollars dans le cas de Jensen Huang ! C’est en effet la capitalisation boursière perdue par Nvidia sur la semaine, avec un titre en recul de près de 13 %. Même si Jensen Huang occupait une place centrale dans le groupe, au point d’avoir déclaré superviser directement une soixantaine de collaborateurs, cela paraît beaucoup pour un seul homme. D’autant qu’il serait excessif d’attribuer toute cette baisse à son seul départ, tant les interrogations sur le financement et la rentabilité des investissements dans l’IA étaient déjà présentes.
La direction générale est désormais assurée par intérim par Colette Kress, directrice financière de Nvidia depuis 2013, qui cumulera temporairement les fonctions de CEO et de CFO. Elle sera donc immédiatement mise à l’épreuve puisque Nvidia publiera ses résultats trimestriels mardi 17 novembre.
Au-delà des chiffres de croissance et de la trajectoire des marges, les perspectives annoncées seront déterminantes. Les investisseurs chercheront notamment à mesurer la solidité de la demande en infrastructures d’IA, mais également la capacité de Nvidia à assurer une transition crédible de sa gouvernance, sans remettre en cause sa dynamique opérationnelle.
D’après le Financial Times, Jensen Huang mobiliserait des soutiens afin d’être réintégré en tant que CEO de Nvidia.
Enfin, ce scénario digne d’une série Netflix ne doit pas faire oublier un autre fait marquant de la semaine : la nette remontée des taux longs américains.
Le rendement du Treasury à 10 ans a progressé de près de 30 points de base, pour terminer autour de 5,15 %, sous l’effet notamment d’une inflation supérieure aux attentes et d'anticipations de politique monétaire plus restrictive de la Fed.
2. Les chiffres essentiels de la semaine
- Le rythme de la hausse d’inflation aux Etats-Unis ralentit mais moins vite qu’attendu. Ainsi l’indice des prix à la consommation total passe d’une augmentation de 0,6% à 0,4% contre 0,3% attendu. C’est la même chose pour l’inflation sous-jacente qui conserve un rythme de croissance de 0,3% contre 0,2% attendu.
- La deuxième estimation de croissance en zone euro pour le troisième trimestre a été confirmé à 1,3%.
3. Les performances de la semaine
4. Le coin des banques centrales
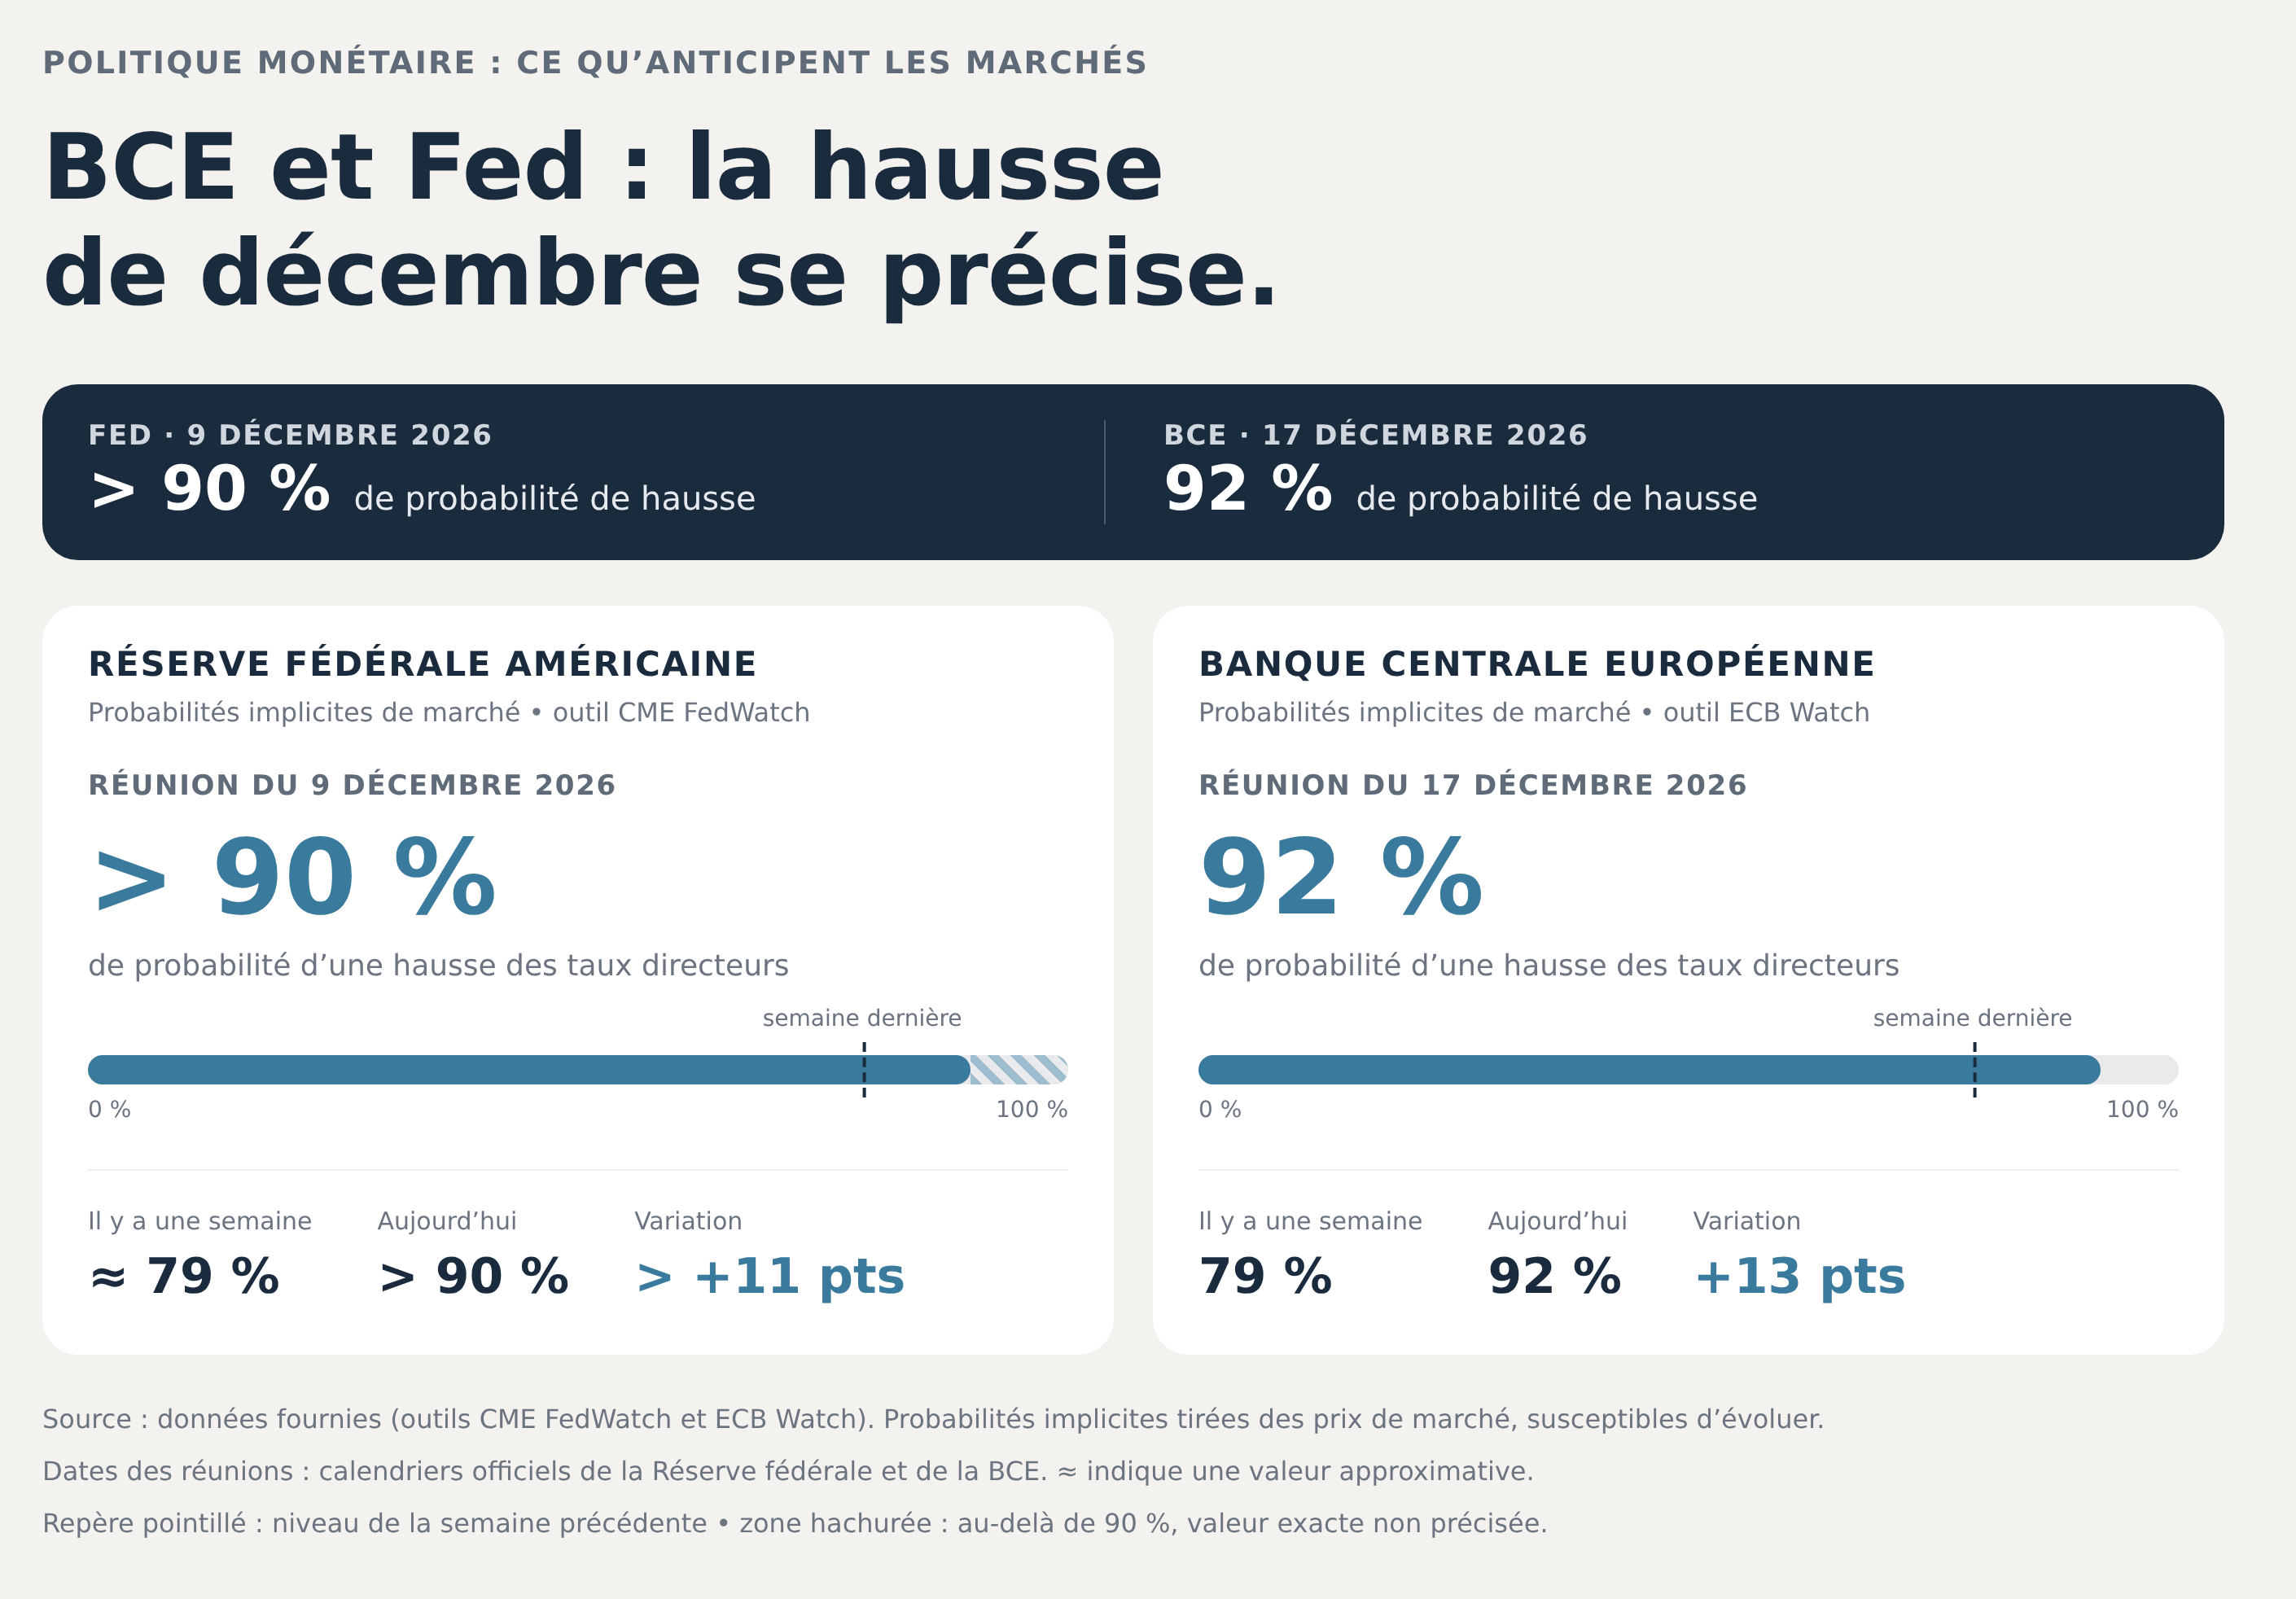
- Aux États-Unis, la publication des chiffres de l'inflation d'octobre a renforcé les anticipations d'une nouvelle hausse des taux de la Fed en décembre. Les prix à la consommation ont progressé de 0,4 % sur le mois, tandis que l'inflation sous-jacente augmentait de 0,3 % pour le troisième mois consécutif. Cette persistance des tensions inflationnistes, au-delà du seul choc énergétique, inquiète les responsables de la banque centrale. Christopher Waller a ainsi évoqué la possibilité d'une hausse de 50 points de base en décembre, contre 25 points de base dans le scénario central, si l'inflation ne montrait pas de signes suffisants de ralentissement. Lorie Logan, de la Fed de Dallas, a également plaidé pour au moins deux hausses supplémentaires de 25 points de base. La solidité de la croissance américaine et la résistance du marché du travail laissent à la Fed une marge de manœuvre pour poursuivre son resserrement monétaire. Le débat porte désormais davantage sur son rythme que sur sa nécessité.
- D’après l’outil CME Fed Watch, la probabilité pour observer une hausse des taux directeurs telle qu’estimée par les marchés financiers, est désormais supérieure à 90%.
- En zone euro, la perspective d'une nouvelle hausse des taux de la BCE en décembre s'est également renforcée. Alors que l'inflation a atteint 4 % en octobre, les 71 économistes interrogés dans une enquête Reuters publiée jeudi anticipent unanimement une hausse de 25 points de base, qui porterait le taux de dépôt à 2,75 %. Une majorité considère que ce mouvement pourrait marquer la fin du cycle de resserrement, même si plus d'un tiers envisagent une hausse supplémentaire début 2027. La situation européenne reste néanmoins plus délicate : les dernières statistiques ont confirmé un ralentissement de la croissance, avec un PIB en hausse de 0,4 % au troisième trimestre, contre 0,6 % au trimestre précédent, et un emploi qui stagne. La BCE doit ainsi trouver un équilibre entre la nécessité de contenir une inflation alimentée par le choc énergétique et le risque de pénaliser davantage une économie déjà fragilisée.
- D’après l’outil ECB Watch, la probabilité pour observer une hausse des taux directeurs telle qu’estimée par les marchés financiers, est désormais de 92%.
5. Et cette semaine?
- L'événement marquant de la semaine sera sûrement la poursuite du feuilleton Nvidia, avec la publication de ses résultats trimestriels mardi soir.
- Aux États-Unis, nous suivrons les ventes au détail d'octobre ainsi que l'évolution de la production industrielle. L'indice manufacturier de la Fed de Philadelphie reste par ailleurs très suivi.
- Nous surveillerons également les données du marché immobilier avec les mises en chantier d'octobre ainsi que les chiffres préliminaires des permis de construire.
- En fin de semaine, nous attendrons la publication de novembre de l'indice du Michigan, avec les anticipations d'inflation à 1 an et 5 ans et l'indice de confiance des consommateurs.
- En zone euro, nous attendrons la confirmation des chiffres d'inflation. Nous aurons également l'évolution de la production industrielle ainsi que l'indice ZEW du sentiment économique.
- Au Royaume-Uni, nous aurons l'inflation et les ventes au détail.
- Enfin, au Japon, la première estimation de la croissance du troisième trimestre a été publiée ce matin et, en Chine, nous prendrons connaissance de l'évolution des prix immobiliers, de la production industrielle, du taux de chômage et des ventes au détail.
- Du côté des banques centrales, nous aurons la publication des minutes de la Fed, c'est-à-dire le compte rendu de la dernière réunion de politique monétaire de la banque centrale américaine.
6. Plus de données pour aller plus loin
- Les prix à la production aux Etats-Unis en octobre augmentent de 0,3 % contre 0,4 % attendu et 1,4 % en septembre (chiffre révisé).
- Les ventes de logements existants au mois d’octobre reculent, et plus qu’attendu, puisqu’elles ont été publiées à 3,75 millions de logements contre 3,89 millions attendus et 3,97 millions en septembre.
- Le GDPNow de la Fed d’Atlanta pour le quatrième trimestre passe de 3,4 % à 3,5 %.
- Attendu en hausse à 8,4 %, le taux de chômage au troisième trimestre en France recule de 8,3 % à 8,2 %.
- Au Royaume-Uni, la première estimation de la croissance du troisième trimestre ressort comme attendu à 0,7 % sur le trimestre, soit 1,9 % sur un an.
- En Chine, l’inflation du mois d’octobre ralentit et surprend à la baisse en passant de 0,9 % en septembre à 0,7 % contre 0,8 % attendu.
- En revanche, les prix à la production augmentent plus que les attentes et passent de 5 % à 5,7 % sur un an contre 5,3 % attendu.
- L’excédent commercial chinois se réduit plus qu’attendu et passe de 133,53 milliards de dollars à 105,28 milliards de dollars contre 126,5 milliards de dollars attendus. Les importations et les exportations augmentent toutes deux plus qu’attendu, mais les importations ont connu une augmentation plus importante (+41,6 % contre +35,2 % pour les exportations).